個人事業主の記帳と確定申告までの流れについて
佐藤
つくば税理士事務所
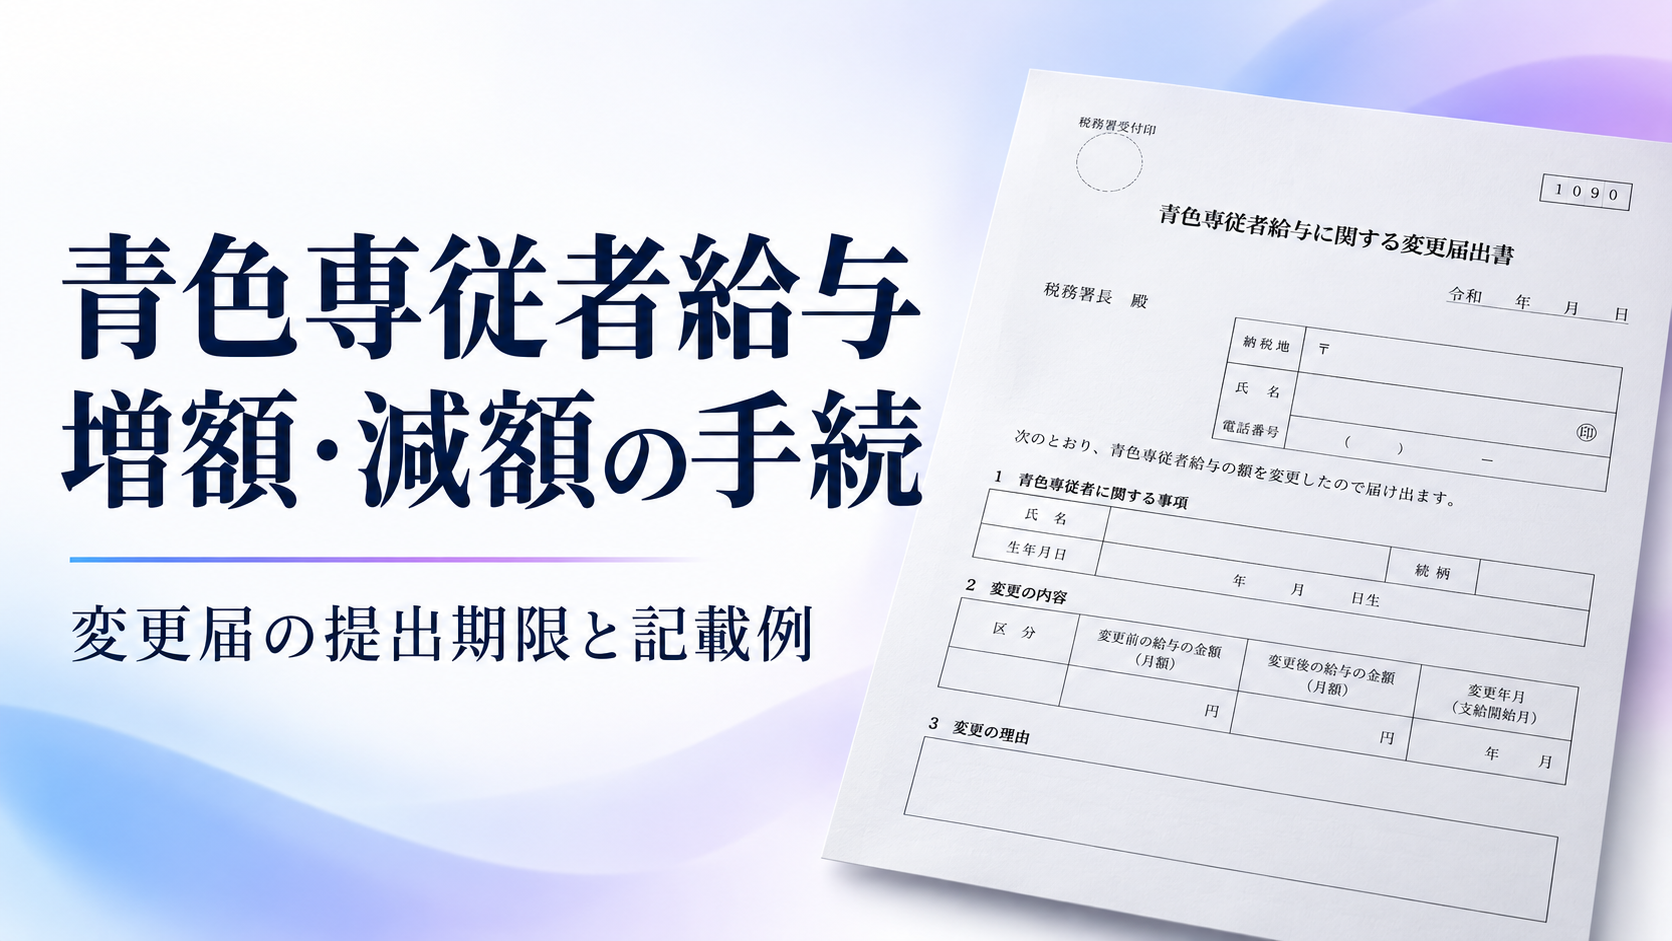
届け出ている青色事業専従者給与の支給基準を変更するときは、「青色事業専従者給与に関する届出・変更届出書」を遅滞なく提出します。
初めて専従者給与を届け出る場合の提出期限は「原則3月15日まで」ですが、変更届の期限とは異なります。
ただし、給与の増額と減額では、手続上の取扱いが同じとは限りません。これまで届け出た月額・賞与・昇給基準と、今回変える内容を照らし合わせる必要があります。
この記事では、個人事業主が家族の給与を改定するときの書類、期限、記載方法を整理します。
使用するのは、国税庁の「青色事業専従者給与に関する届出・変更届出書」です。初回届出と変更届出が共通の様式になっているため、改定時は変更届出として作成します。
前回の届出書の控えを手元に用意し、今回の変更前後を確認してから作成すると、月給・賞与・支給日の記載漏れを防ぎやすくなります。
国税庁:青色事業専従者給与に関する変更届出手続
届出・変更届出書の公式様式(PDF)
届け出ている給与額の基準を変更した場合、提出時期は「遅滞なく」です。
「毎年3月15日まで待ってよい」「増額後2か月以内ならよい」というわけではありません。
| 場面 | 提出時期の考え方 |
|---|---|
| 初めて専従者給与を必要経費にする | 原則として、その年の3月15日まで |
| その年の1月16日以後に開業した、又は新たに専従者を有することとなった | その日から2か月以内という特則に注意 |
| 既存の専従者の給与基準・給与規程などを改定する | 変更届を遅滞なく提出 |
初回届出の期限が土日・祝日等に当たる場合は、国税庁の案内に従い翌開庁日を確認します。新たに専従者を追加するときも速やかに手続し、1月16日以後に新たに専従者となる場合の2か月の規定を確認してください。
実務では、改定内容が決まったら早めに書類を整え、できれば改定後の給与を支払う前に提出するのがよいでしょう。これは提出漏れを防ぐための進め方であり、「支給日の前日」が一律の法定期限ということではありません。
| 変更内容 | 確認すること |
|---|---|
| 届出済みの基準を超えて月給を増額 | 変更届を提出し、新月額・適用時期・変更理由を整理する |
| 届出済みの昇給基準に沿う通常の昇給 | その基準内の昇給か、基準そのものを変える改定かを区別する |
| 届出の範囲内で実際の支給額を減らす | 実支給額の減少だけか、届出済みの給与基準・規程も変更するかを確認する |
| 賞与を新設・増額 | 月給だけでなく、賞与の支給時期と金額・算定基準を確認して変更内容を届け出る |
| 給与規程や支給期・支給方法を改定 | 金額が同じでも、届出内容との違いを確認する |
通常の昇給について「年○%以内なら届出不要」といった一律の基準はありません。まず、前回の届出書に記載した昇給基準を確認してください。
減額も、単に届出の範囲内で実支給額を下げる場合と、給与基準や給与規程を変更する場合では確認すべき事項が異なります。「減額だから何も確認しなくてよい」とは考えず、改定内容を整理しましょう。
また、年額の合計が同じでも、月給と賞与を自由に入れ替えられるとは限りません。支給方法や金額が、届出内容に沿っているかを確認してください。
公式様式に沿って、変更後の内容と変更理由を具体的に書きます。記入前に、次の項目を確認してください。
| 欄・項目 | 書き方のポイント |
|---|---|
| 適用開始年月 | 新しい支給基準を適用する年月を記載。提出日とは区別する |
| 仕事の内容・従事の程度 | 担当業務、職責、勤務日数・時間などを実態に合わせる。「事務」だけで済ませない |
| 給料・賞与 | 月額、支給時期、賞与の金額又は月数等を記載。月額と年額を取り違えない |
| 昇給の基準 | 率・金額・他の使用人との関係などを明確にする |
| その他参考事項 | 他の職業や就学の状況など、該当する事実を記載する |
| 変更理由 | 変更前後の金額、適用時期、職務・勤務時間等の変化を結び付けて説明する |
| 使用人の給与 | 提出時点の現況で、類似する仕事や代表的な給与水準を記載する |
給与規程の写しを添付する場合は、公式記載要領上、昇給の基準欄の記載を省略できます。ただし、給与規程自体が実際の支給方法と一致していることを確認してください。
以下は、担当業務と勤務時間の変更に伴って給与を増額する場合の架空の記載例です。
令和8年11月から、従来の記帳補助に加えて請求・入金管理及び月次集計を担当する。従事時間を1日4時間から6時間へ変更することに伴い、同月分から給料月額を15万円から20万円に改定する。賞与及び支給日は変更しない。
この例は、月額20万円なら税務上認められるという基準を示すものではありません。担当業務、勤務時間、能力、事業規模などはそれぞれ異なるため、例文をそのまま写さず、実際の状況に合わせて記載してください。
「節税のため」「利益が増えたため」だけでは、給与額と労務の関係が伝わりません。業務量や責任がどのように変わり、どの資料を参考に金額を決めたかを、改定時のメモにも残しておくと説明しやすくなります。
必要経費にするには、青色事業専従者としての要件に加え、実際に給与を支払い、届出済みの方法・金額の範囲内で、労務の対価として相当であることが必要です。
過大な部分は必要経費になりません。不動産所得の場合には、不動産貸付けが事業として行われているかも別途確認します。
金額を検討するときは、勤務期間・仕事の内容・従事の程度、他の使用人や同種同規模の事業の給与、事業の規模・収益などを合わせて考えます。届出書の受付だけで、給与額の適正性まで承認されたことにはなりません。
給与台帳だけ整っていても、実際の勤務や支払を説明できなければ十分ではありません。届出内容に沿って給与を支払っていることや、実際の勤務状況を説明できるよう、記録を整理して保管しましょう。
既存の給与基準の変更は「遅滞なく」が原則です。確定申告の時期まで待たず、改定が決まった段階で手続を確認してください。
変更決定日、実際の支給日、従来の届出内容、勤務実態を整理し、速やかに税務署や税理士へ個別に確認してください。後から届け出れば過去の増額分が必ず認められるわけではなく、反対に、遅れたという理由だけで給与全額が必ず否認されると一律に断定することも適切ではありません。届出の日付や給与記録を、実態と違う内容に書き換えないことが大切です。
そのようには判断できません。平成4年1月28日の裁決では、税務署が届出額の適否を直ちに通知すべきだったという納税者の主張は採用されませんでした。昭和61~63年分に関する個別事例であり、現在の適正給与額を決める基準表ではありませんが、届出受付と経費性の判断が別であることを考える参考になります。
異なる制度です。法人の定期同額給与や事前確定届出給与のルールを、個人事業主の青色事業専従者給与へそのまま当てはめないでください。
専従者給与を改定するときは、まず前回の届出書を確認し、何をいつから変えるのかを整理します。そのうえで必要な変更届を速やかに提出し、改定理由と支払記録を残すことが基本です。
給与額に加えて賞与や勤務内容も変わる場合は、届出の記載内容と実際の運用がずれていないかを合わせて確認しましょう。
制度・手続は国税庁の公表情報等を基に整理しています。個別の必要経費算入は、届出内容と実際の勤務・支払状況により判断します。