災害・盗難・シロアリ被害で税金が軽くなる?「雑損控除」をわかりやすく解説
佐藤
つくば税理士事務所
土地や建物を売却・贈与するとき、「いくらで譲渡するか」によって税金の取扱いが大きく変わることがあります。
特に、親族間や自分が経営する会社との間で不動産を移す場合には注意が必要です。
たとえば、時価5,000万円の土地を1,000万円で売却した場合でも、
では、課税関係が異なります。
また、「時価の50%以上なら問題ない」と単純に判断できるものでもありません。
この記事では、土地・建物などの不動産を譲渡する場合について、売主・買主の組み合わせと譲渡価格ごとの税務上の基本的な考え方を整理します。
※この記事では、原則として固定資産として所有している土地・建物を前提としています。不動産販売業者が販売目的で保有する棚卸資産などは取扱いが異なります。
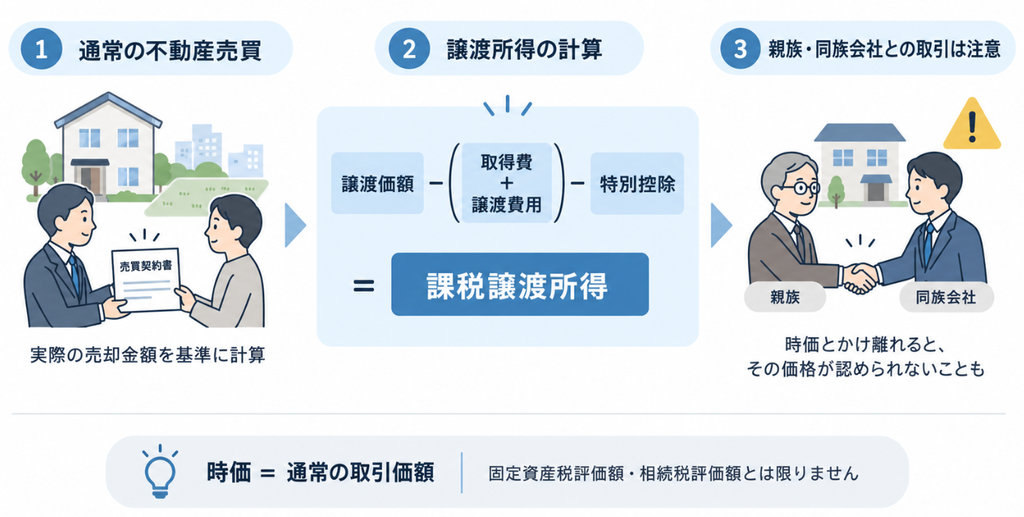
通常の不動産売買では、実際の売却金額を基準として税金を計算します。
個人が土地・建物を売却した場合の譲渡所得は、基本的に次のように計算されます。
譲渡価額-(取得費+譲渡費用)-特別控除=課税譲渡所得
国税庁も、土地・建物の譲渡所得について、原則として実際の売却代金を収入金額として計算するとしています。
しかし、親族や同族会社などとの取引で実際の売買価格が「時価」から大きく離れていると、税務上その価格がそのまま認められないことがあります。
ここでいう不動産の「時価」は、基本的にはその土地や建物が通常の取引において成立した場合の価額です。
少なくとも低額譲渡に関する贈与税の判定では、土地・借地権や家屋などについて「通常の取引価額」が時価とされています。
したがって、固定資産税評価額や相続税評価額をそのまま売買時価と考えればよいわけではありません。
全体像を簡単に整理すると、次のようになります。
| 譲渡の組み合わせ | 時価で譲渡 | 時価より低く譲渡 | 無償譲渡 | 主な税務論点 |
|---|---|---|---|---|
| 個人 → 個人 | 通常の譲渡所得 | 売主の譲渡所得+買主の贈与税に注意 | 買主に贈与税。取得費等は原則引継ぎ | 贈与税・取得費引継ぎ |
| 個人 → 法人 | 通常の譲渡所得 | 時価50%未満では原則、時価でみなし譲渡 | 原則、時価でみなし譲渡 | 所得税・法人税・場合により株主への贈与税 |
| 法人 → 法人 | 通常の法人税 | 寄附金・受贈益の問題 | 寄附金・受贈益の問題 | 法人税・グループ法人税制 |
| 法人 → 個人 | 通常の法人税 | 法人側+個人側の経済的利益に課税 | 個人側にも所得税 | 法人税・給与所得・一時所得など |
この4つを順番に見ていきます。
個人間の不動産取引では、売主の「譲渡所得」と買主の「贈与税」を分けて考えることが重要です。
通常の売買です。
売主は実際の売却代金を収入金額として譲渡所得を計算し、買主は実際に支払った金額を基礎として取得費を計算します。
ここで重要なのが「低額譲渡」です。
個人から個人へ財産を著しく低い価額で譲渡した場合、買主については、
時価-実際の購入価格
に相当する部分を、売主から贈与されたものとみなされる可能性があります。
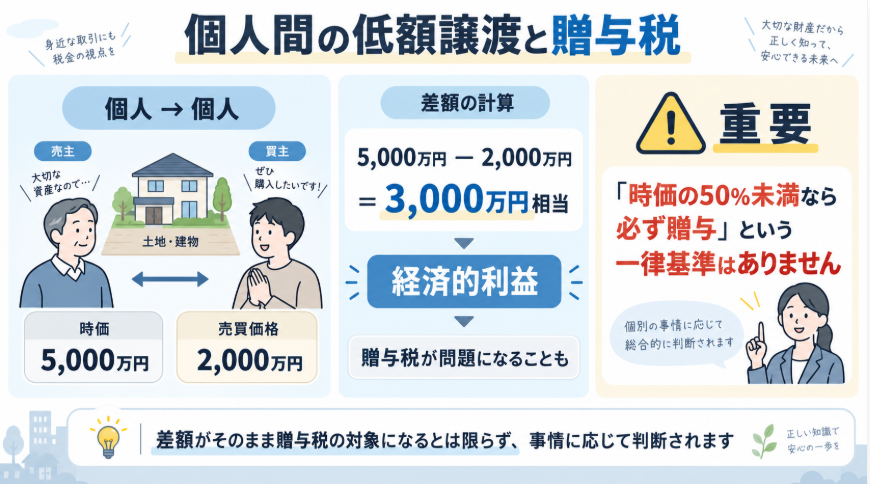
たとえば、
時価5,000万円
売買価格2,000万円
であれば、状況によっては3,000万円相当の経済的利益について贈与税が問題になります。
ここで非常に重要なのが、個人間の低額譲渡には「時価の50%未満なら贈与」という一律の基準はないことです。
国税庁も、個人間で「著しく低い価額」に該当するかどうかは個々の具体的事情によって判断し、個人から法人への低額譲渡で使用される「時価の2分の1未満」という基準とは異なると明示しています。
著しく低い価額の対価であるかどうかは、個々の具体的事案に基づき判定することになります。
この判定基準は、法人に対して譲渡所得の基因となる資産の移転があった場合に時価で譲渡があったものとみなされる「著しく低い価額の対価」の額の基準「資産の時価の2分の1に満たない金額」とは異なるものです。
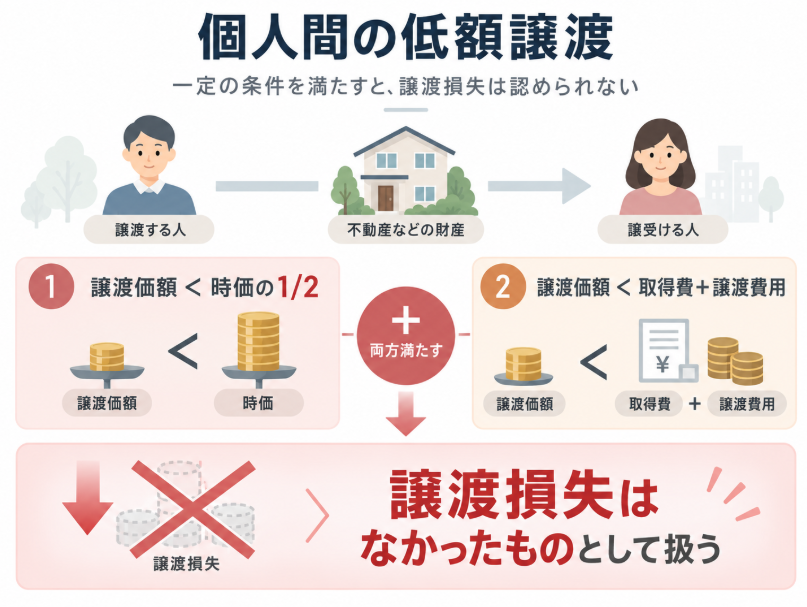
さらに個人間取引では、時価の2分の1未満で譲渡し、かつ譲渡価額が取得費・譲渡費用を下回るような場合、所得税法上、その譲渡損失をなかったものとして扱う規定があります。
この場合には、買主側へ取得費などが引き継がれる仕組みも設けられています。
次に掲げる事由により居住者の有する山林(事業所得の基因となるものを除く。)又は譲渡所得の基因となる資産の移転があつた場合には、その者の山林所得の金額、譲渡所得の金額又は雑所得の金額の計算については、その事由が生じた時に、その時における価額に相当する金額により、これらの資産の譲渡があつたものとみなす。
一 贈与(法人に対するもの及び公益信託の受託者である個人に対するもの(その信託財産とするためのものに限る。)に限る。)又は相続(限定承認に係るものに限る。)若しくは遺贈(法人に対するもの並びに公益信託の受託者である個人に対するもの(その信託財産とするためのものに限る。)及び個人に対する包括遺贈のうち限定承認に係るものに限る。)
二 著しく低い価額の対価として政令で定める額による譲渡(法人に対するものに限る。)
2 居住者が前項に規定する資産を個人に対し同項第二号に規定する対価の額により譲渡した場合において、当該対価の額が当該資産の譲渡に係る山林所得の金額、譲渡所得の金額又は雑所得の金額の計算上控除する必要経費又は取得費及び譲渡に要した費用の額の合計額に満たないときは、その不足額は、その山林所得の金額、譲渡所得の金額又は雑所得の金額の計算上、なかつたものとみなす。
この論点は「贈与税の低額譲渡」とは別の制度なので注意が必要です。
この規定は、親族などに財産をわざと安く売ることで、実際には大きく値下がりしていないのに「売って損をした」という形をつくり、その損失を他の譲渡益と相殺して税金を減らすことを防ぐためのものです。
つまり、安すぎる価格で売って人為的に作った損失は、税金の計算では認めないという考え方です。
個人から個人へ土地を無償で渡せば、基本的には「贈与」です。
受贈者には贈与税が課税されます。
一方、贈与者については、法人に贈与する場合と異なり、通常は贈与時点で土地を時価売却したものとして譲渡所得を課税する仕組みにはなっていません。
その代わり、受贈者が将来その土地を売却するときには、原則として贈与者の取得費と取得時期を引き継ぎます。
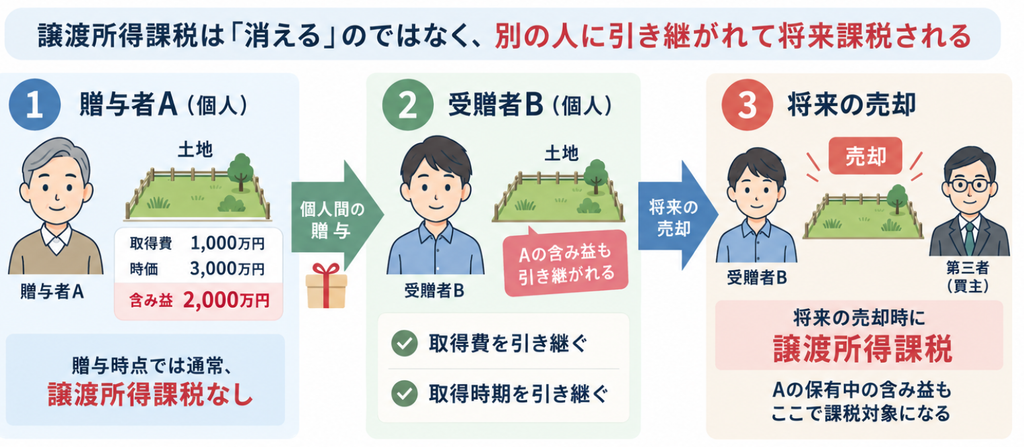
つまり、
「贈与した時点で含み益が消える」
わけではありません。
贈与者の保有期間中に生じていた含み益は、受贈者へ引き継がれ、受贈者が将来売却した段階で譲渡所得として課税される仕組みです。
この意味では、個人間の贈与については譲渡所得課税が将来へ繰り延べられていると理解すると分かりやすいでしょう。
第六十条 居住者が次に掲げる事由により取得した前条第一項に規定する資産を譲渡した場合における事業所得の金額、山林所得の金額、譲渡所得の金額又は雑所得の金額の計算については、その者が引き続きこれを所有していたものとみなす。
一 贈与(公益信託の受託者に対するもの(その信託財産とするためのものに限る。次条第六項第二号及び第六十条の三第六項第二号(贈与等により非居住者に資産が移転した場合の譲渡所得等の特例)において同じ。)を除く。)、相続(限定承認に係るものを除く。)又は遺贈(公益信託の受託者に対するもの(その信託財産とするためのものに限る。次条第六項第三号及び第六十条の三第六項第三号において同じ。)及び包括遺贈のうち限定承認に係るものを除く。)
二 前条第二項の規定に該当する譲渡
通常の売買として合理性があるのであれば、実際に受け取った金額が譲渡収入になります。
ただし、親族間などで合理的な理由なく著しく高い金額を支払っている場合には、時価を超える部分について実質的な贈与ではないかという問題が生じる可能性があります。
そのため、特殊関係者間で時価から大きく離れた価格を設定する場合には、価格の合理的な根拠を残しておくことが重要です。
個人から法人への譲渡は、個人間取引とは大きく異なります。
特に重要なのが所得税法のみなし譲渡です。
通常の売買と同様に、個人は実際の売却価格を基準として譲渡所得を計算します。
法人側は原則としてその購入価格を基礎として土地・建物を取得します。
個人から法人へ土地・建物を売却し、
売却価格が時価の2分の1未満
の場合には、実際の売却価格ではなく、原則として時価で売却したものとみなして個人の譲渡所得を計算します。
(時価による譲渡とみなす低額譲渡の範囲)
第百六十九条 法第五十九条第一項第二号(贈与等の場合の譲渡所得等の特例)に規定する政令で定める額は、同項に規定する山林又は譲渡所得の基因となる資産の譲渡の時における価額の二分の一に満たない金額とする。
土地の時価:5,000万円
取得費:1,000万円
法人への売却価格:2,000万円
というケースを考えます。
2,000万円は時価5,000万円の50%未満なので、個人については2,000万円ではなく5,000万円を収入金額として譲渡所得を計算することになります。
つまり、
実際には2,000万円しか受け取っていないのに、5,000万円で売却したものとして所得税が計算される
可能性があります。
ここが個人間の低額譲渡との大きな違いです。
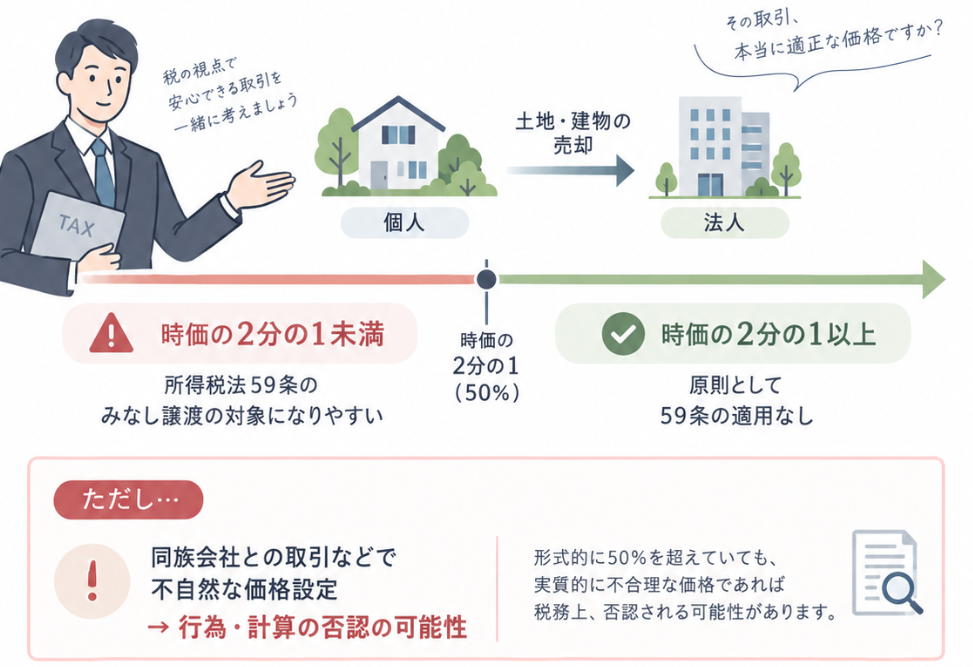
逆に、売却価格が時価の2分の1以上なら、所得税法59条のみなし譲渡は原則として適用されません。
ただし、同族会社との取引などで不自然な価格設定を行い、所得税の負担を不当に減少させていると認められる場合には、別途、同族会社等の行為・計算の否認規定が問題となる可能性があります。
国税庁の通達でもこの点が明示されています。
したがって、
「51%で売れば絶対に問題ない」
という考え方は適切ではありません。
さらに注意が必要なのが無償譲渡です。
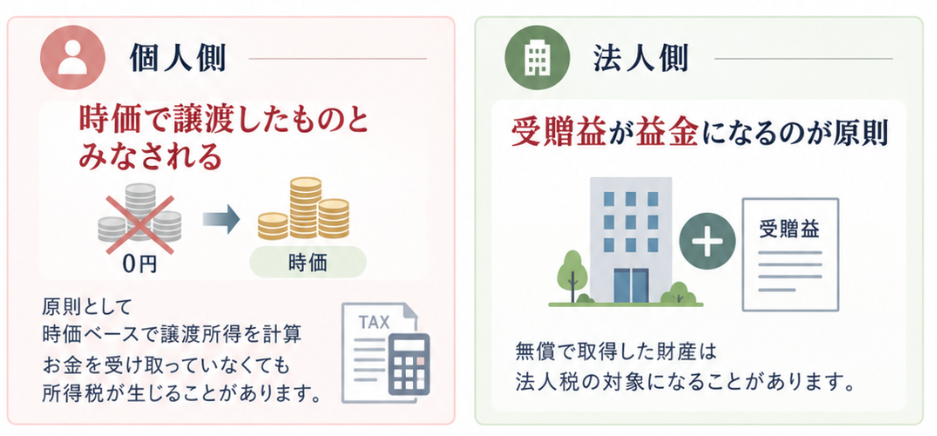
個人が法人に土地・建物を贈与した場合、個人側では原則としてその財産を時価で法人へ譲渡したものとみなして譲渡所得が課税されます。
つまり、
「お金を1円も受け取っていないから所得税もゼロ」
とはなりません。
また法人側では、無償で取得した財産について受贈益が法人税の益金となることが原則です。
そのため個人から法人への無償譲渡は、譲渡した個人と受け取った法人の双方に課税関係が生じる可能性があります。
さらに、個人が同族会社へ財産を無償または低額で移転したことで会社の価値が増加し、
その結果として他の個人株主が保有する株式の価額が上昇した場合には、その株主について「経済的利益の贈与」が問題となるケースがあります。
国税庁の相続税法基本通達でも、同族会社の株式価額が財産の無償提供などによって増加した場合には、一定の場合に株主が利益を贈与により取得したものとして取り扱う考え方が示されています。
個人から自分の会社へ不動産を移す場面では、売主個人の所得税と会社の法人税だけを確認すればよいとは限りません。
法人が個人から不動産を時価より著しく高く購入した場合にも注意が必要です。
特に売主がその法人の役員や特殊関係使用人である場合、法人が支払った
「購入価格-時価」
の部分は、その役員等に与えた経済的利益、つまり給与として取り扱われる可能性があります。
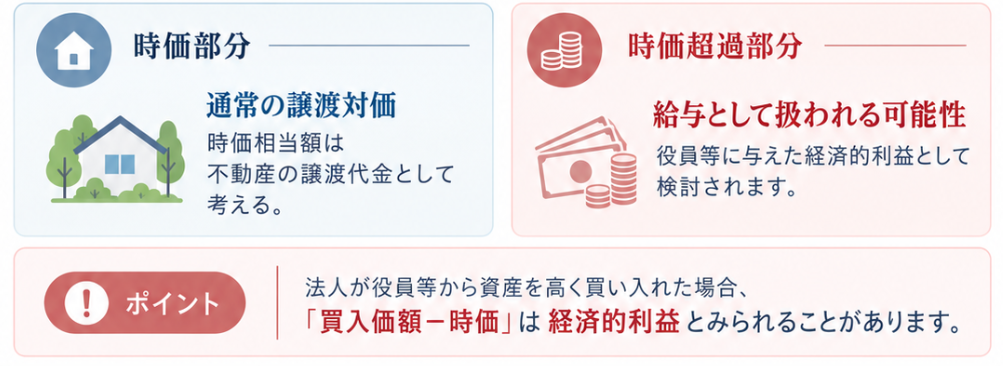
国税庁も、法人が役員等から資産を時価より高額で買い入れた場合の「買入価額と時価との差額」を役員等に対する経済的利益の例として挙げています。
そのため、法人との高額売買では、全額を単純に「不動産の譲渡代金」として考えるのではなく、時価超過部分の性質を別途検討する必要があります。
法人間取引では、法人税法上、適正な時価による取引を基本として考えます。
通常の不動産売買です。
売主法人では、
売却価格-土地・建物の帳簿価額
などによって譲渡損益を認識します。
買主法人では、原則として購入価額を基礎として資産計上します。
法人が他の法人へ資産を低額譲渡し、時価との差額が実質的に相手法人へ贈与したものと認められる場合、その差額について寄附金の問題が生じます。
国税庁も、低額譲渡などで時価との差額が実質的な贈与と認められる場合には、その差額を法人税法上の寄附金として取り扱うとしています。
一方、低額で財産を取得した法人には、時価との差額について受贈益の課税が問題になります。
法人が他法人へ土地・建物を無償譲渡しても、単純に帳簿価額を消すだけではありません。
税務上は時価による取引を前提として、譲渡法人側では時価相当額の収益と寄附金を認識することが基本となります。
受贈法人側でも、原則として時価相当額の受贈益が法人税の対象になります。
完全支配関係のある一定の国内法人間では、寄附金について全額損金不算入となる一方、それに対応する受贈益を益金不算入とする制度があります。
第三目 受贈益
第二十五条の二 内国法人が各事業年度において当該内国法人との間に完全支配関係(法人による完全支配関係に限る。)がある他の内国法人から受けた受贈益の額(第三十七条(寄附金の損金不算入)の規定の適用がないものとした場合に当該他の内国法人の各事業年度の所得の金額の計算上損金の額に算入される同条第七項に規定する寄附金の額に対応するものに限る。)は、当該内国法人の各事業年度の所得の金額の計算上、益金の額に算入しない。
(寄附金の損金不算入)
第三十七条 内国法人が各事業年度において支出した寄附金の額(次項の規定の適用を受ける寄附金の額を除く。)の合計額のうち、その内国法人の当該事業年度終了の時の資本金の額及び資本準備金の額の合計額若しくは出資金の額又は当該事業年度の所得の金額を基礎として政令で定めるところにより計算した金額を超える部分の金額は、当該内国法人の各事業年度の所得の金額の計算上、損金の額に算入しない。
2 内国法人が各事業年度において当該内国法人との間に完全支配関係(法人による完全支配関係に限る。)がある他の内国法人に対して支出した寄附金の額(第二十五条の二(受贈益)の規定の適用がないものとした場合に当該他の内国法人の各事業年度の所得の金額の計算上益金の額に算入される同条第二項に規定する受贈益の額に対応するものに限る。)は、当該内国法人の各事業年度の所得の金額の計算上、損金の額に算入しない。
さらに一定の資産についてはグループ法人税制による譲渡損益の繰延べもあるため、親会社・子会社間などの不動産移転は一般の法人間売買とは分けて検討する必要があります。
法人が他法人の資産を不当に高い価額で購入した場合にも、時価を超える部分が実質的な贈与と認められれば寄附金となる可能性があります。
国税庁の法人税基本通達でも、不当に高く購入した固定資産について、購入価格のうち実質的な贈与と認められる部分は取得価額から除外する取扱いが示されています。
したがって法人間取引では、安すぎる価格だけでなく「高すぎる価格」にも注意が必要です。
法人から個人への譲渡では、法人側の法人税と、受け取る個人側の所得税を両方確認する必要があります。
ここで重要なのは、
法人から個人への贈与には、原則として贈与税がかからない
という点です。
法人から受けた贈与は、贈与税ではなく所得税の対象になります。
法人側は通常の資産売却として譲渡損益を計算します。
個人側は通常の売買として土地・建物を取得します。
たとえば、会社所有の土地を代表取締役へ時価より安く売却した場合です。
法人側では、時価と実際の売却価格との差額を役員に与えた経済的利益として扱うことになります。
国税庁は、法人が役員等に資産を時価より低額で譲渡した場合について、
時価-譲渡価額
を役員等に対する給与としての経済的利益の例に挙げています。
役員給与に該当すれば、法人側では役員給与の損金算入制限も問題になります。
一方、個人側では、その経済的利益について給与所得として課税されることが考えられます。
法人から個人へ財産を無償で贈与した場合でも、個人には贈与税ではなく所得税が課税されます。
業務との関係がなく、継続的でもない法人からの贈与であれば、一般的には一時所得となるケースがあります。国税庁も「法人から贈与された金品」を一時所得の例として挙げています。
ただし、役員・従業員として受けた利益なのか、取引先として受けた利益なのかなど、法人と個人の関係によって所得区分が変わる可能性があります。
したがって、
法人→個人=すべて一時所得
と単純に考えることもできません。
不動産の低額譲渡について非常によくある誤解が、
「時価の半分以上で売れば税務上問題ない」
というものです。
実際には、50%という基準が明確に重要になる代表例は、
個人から法人への譲渡における所得税法59条のみなし譲渡
です。
個人から法人へ時価の2分の1未満で譲渡すると、原則として時価で譲渡したものとして所得税を計算します。
一方、個人から個人への低額譲渡について贈与税がかかるかどうかは、「著しく低い価額」であるかを個々の事情に応じて判断します。
したがって、50%という数字だけで課税関係を判断するのは危険です。
無償譲渡についても、誰から誰へ渡すのかによって全く結果が違います。
個人から個人なら、基本的には受贈者に贈与税が課され、譲渡所得の取得費などは将来へ引き継がれます。
一方、個人から法人への無償譲渡では、個人側に時価によるみなし譲渡所得が発生するのが原則です。
法人から個人への無償譲渡では、受け取った個人には贈与税ではなく所得税が問題となります。
法人から法人への無償譲渡では、寄附金と受贈益が問題となります。
このため、
「贈与=贈与税」ではありません。
誰が誰へ財産を移転するのかを最初に確認する必要があります。
不動産の譲渡では、所得税・法人税・贈与税だけでなく消費税にも注意が必要です。
土地の譲渡は原則として消費税が非課税ですが、建物の譲渡は、課税事業者が事業として行う場合には原則として消費税の課税対象になります。
土地と建物を一括して売却した場合には、売買代金を合理的に土地部分と建物部分へ区分する必要があります。国税庁は、時価比率、固定資産税評価額などによる合理的な按分方法を示しています。
また、法人が役員へ課税資産を無償または著しく低い価額で譲渡する場合には、消費税でも時価を基準とする特別な取扱いがあります。
親子間、親族間、会社と代表者間、グループ会社間など、特殊な関係にある者同士で不動産を売買する場合には、「なぜその価格になったのか」を説明できることが非常に重要です。
第三者同士であれば、市場原理によって価格が決まったこと自体が価格の合理性を示します。
一方、親族や自分の会社との取引では自由に価格を設定できるため、税務上も時価との差が問題になりやすくなります。
不動産鑑定、周辺の取引事例、公示地価・基準地価、固定資産税評価額、路線価、収益還元価額など、物件の性質に応じて合理的な根拠を準備しておくことが重要です。
特に、時価から大きく離れた価格で売買する場合には、契約を締結してから税務処理を考えるのではなく、取引前に課税関係を整理しておく方が安全です。
土地や建物の譲渡では、単に「いくらで売ったか」だけでは税金は決まりません。
まず、
個人→個人
個人→法人
法人→法人
法人→個人
のどの取引なのかを確認します。
そのうえで、
時価より高いのか
時価と同程度なのか
時価より低いのか
無償なのか
を確認する必要があります。
特に注意したいのは、個人から法人への時価の2分の1未満の譲渡や無償譲渡です。実際に受け取った金額ではなく時価を基準として譲渡所得が課税されることがあります。
反対に、個人から個人への贈与では、贈与時点で譲渡所得を精算するのではなく、取得費や取得時期を受贈者へ引き継ぐのが原則です。
また、法人が関係する取引では、譲渡所得や法人の売却益だけでなく、寄附金、受贈益、役員給与、一時所得、場合によっては株主へのみなし贈与など複数の税務論点が同時に発生します。
不動産は金額が大きいため、わずかな価格設定の違いでも税額に大きな差が生じます。
親族間や同族会社との不動産取引を検討している場合には、売買契約を締結する前に、時価の算定方法と売主・買主双方の課税関係を確認しておくことが重要です。