マネーフォワードとfreeeどちらを選ぶ?会計ソフトの違いを比較
佐藤
つくば税理士事務所
消費税設定は、何を確認してから選ぶ?
弥生会計 Nextの消費税設定は、会社の課税・免税や届出の状況に合わせて確認します。
ソフトで「簡易課税」などを選んでも、税務署への届出が完了するわけではありません。
まず税務上の取扱いを決め、設定、日々の仕訳、集計の順に照合しましょう。
この記事は法人向けです。設立直後の判定、インボイス情報、2026年度改正による経過措置を含め、入力時に確認するポイントを整理します。
新設法人でも、最初の2期が必ず免税になるわけではありません。期首の資本金、特定期間の売上等、インボイス発行事業者の登録、課税事業者の選択、特定新規設立法人への該当などで判定が変わります。国税庁の新設法人の案内を確認し、設立日や資本金だけで判断しないようにします。
一般課税は実際の売上・仕入れなどを基に計算し、簡易課税は要件を満たした会社が事業区分に応じたみなし仕入率を用いる制度です。画面で有利に見えた方式を選ぶだけでは適用できません。設備投資や届出の状況による制約も含めて確認します。
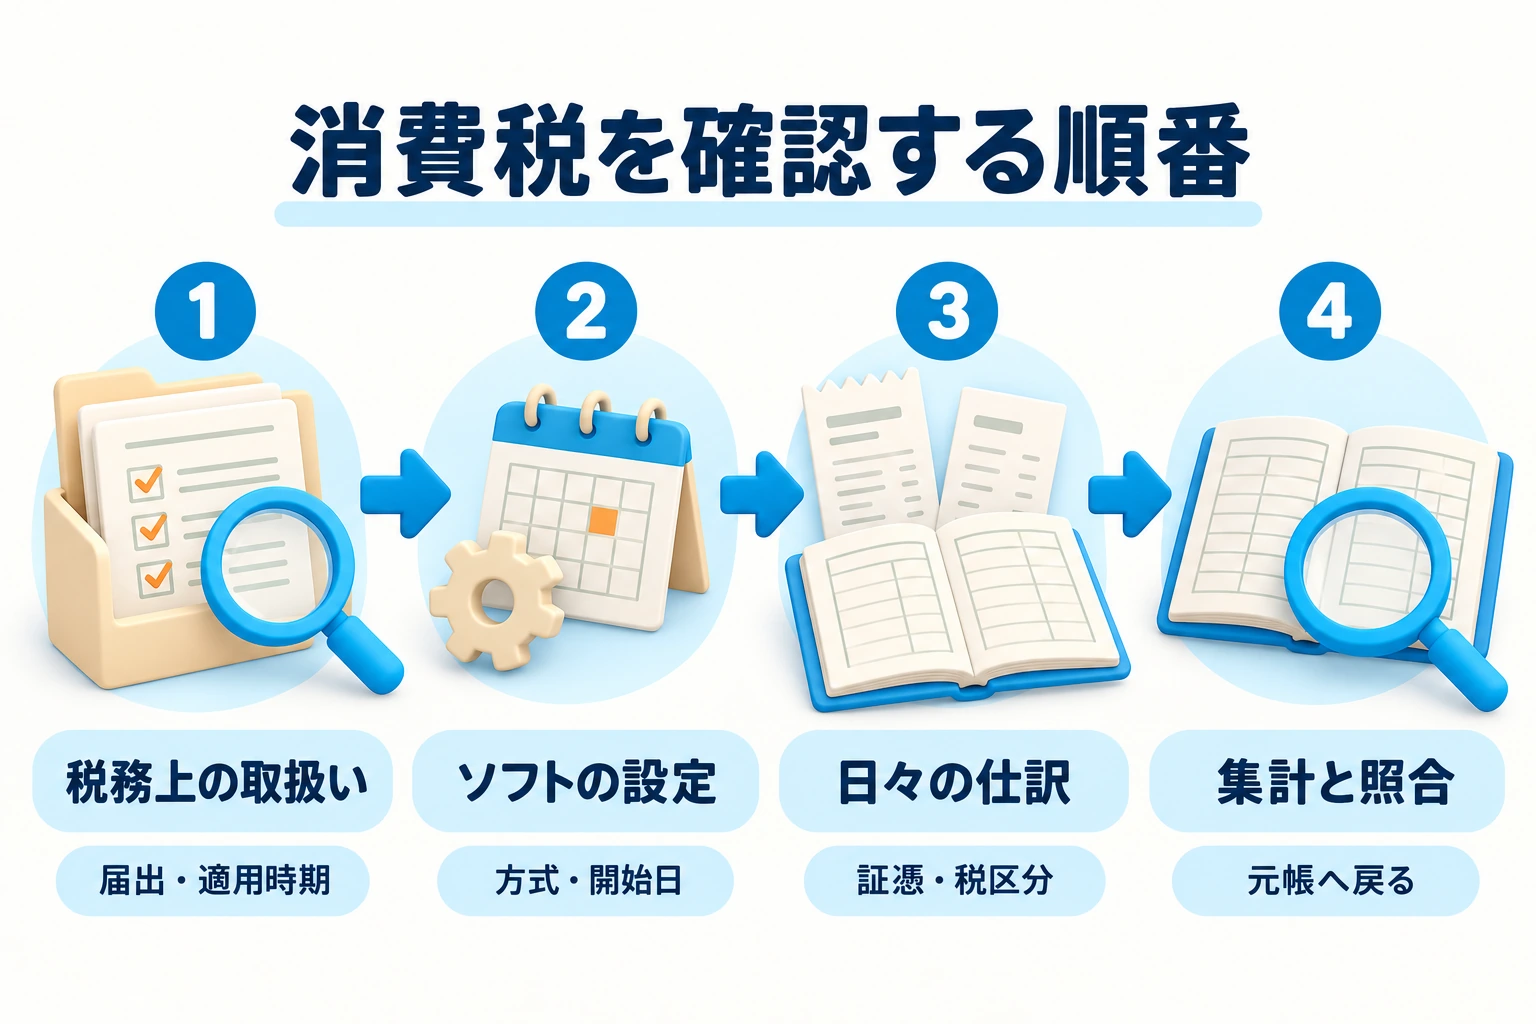
初期セットアップの値をそのまま使わず、登録や届出の変更があったときも見直します。すでに多くの仕訳を登録した後で経理方式などを変更する場合は、集計や既存仕訳への影響を確認してから進めてください。
勘定科目、税区分、税率、インボイスに関する情報は、それぞれ役割が違います。同じ科目でも取引内容により税区分が変わることがあるため、摘要や支払先だけで判断しないようにします。
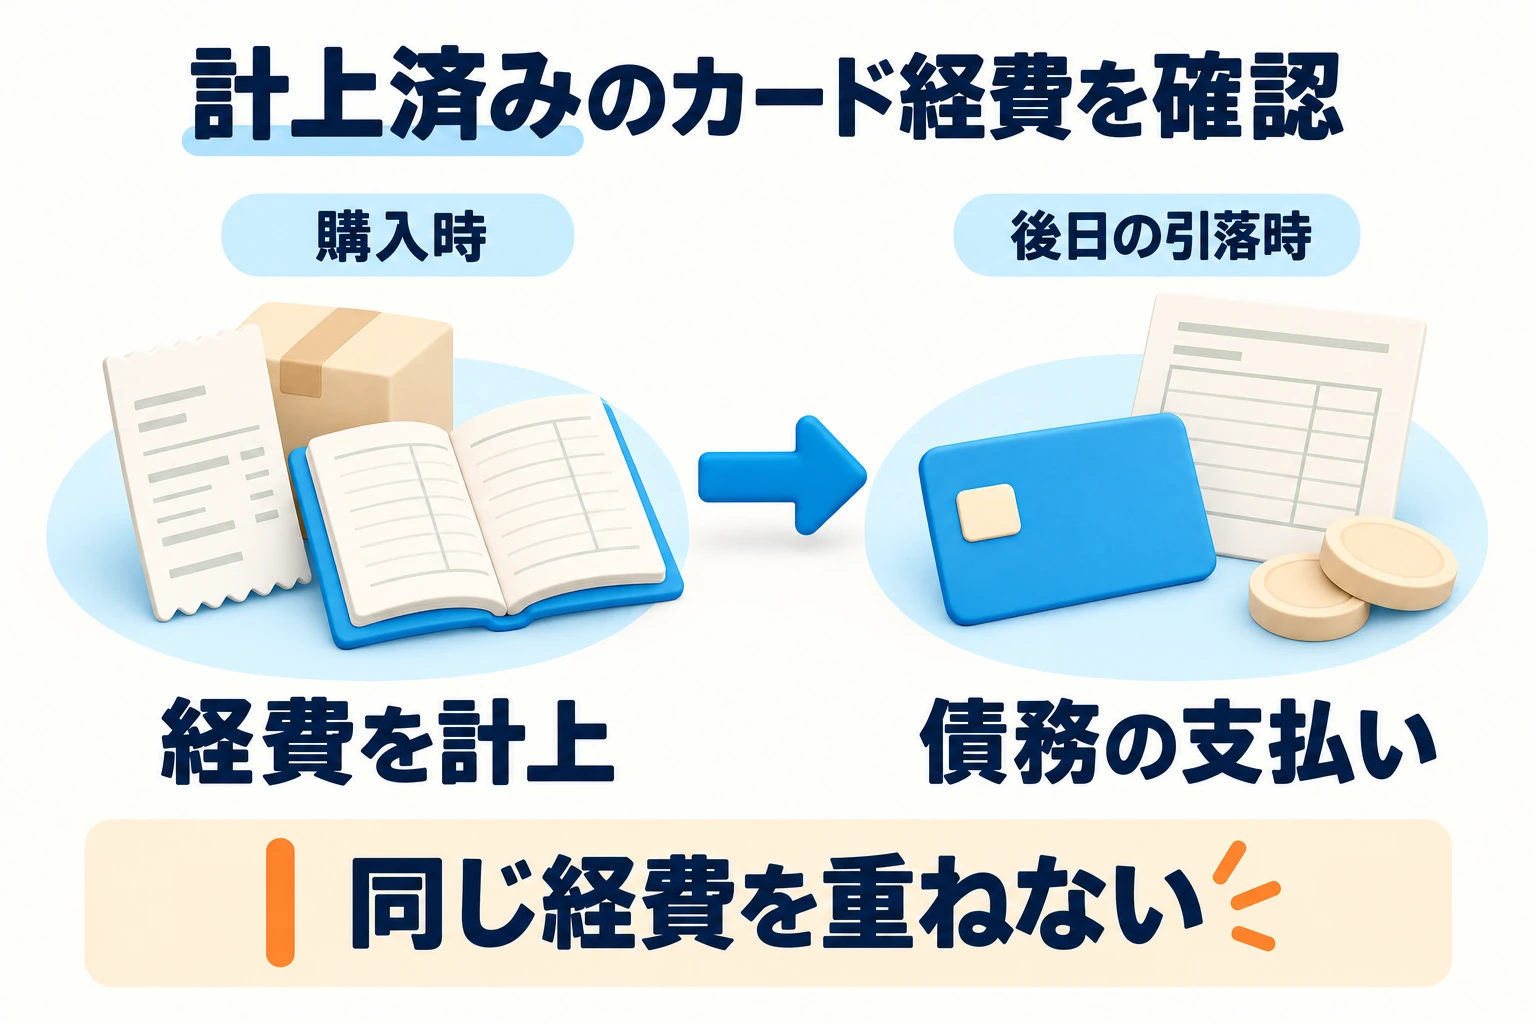
例えばカードで購入した経費を計上済みなら、後日のカード代金引落しは債務の支払いです。引落時にもう一度経費と課税仕入れを計上しないようにします。税区分が正しくても、仕訳の二重登録があれば消費税の集計も誤ります。
適格請求書かどうかは、番号が書いてあることだけで判断せず、書類の要件と取引内容を確認します。帳簿のみの保存で控除できる例外や、少額特例に当たる場合もあります。資料の保存と税区分の選択を別々に終わらせず、根拠をたどれる状態にしましょう。
インボイス発行事業者以外からの課税仕入れに係る控除経過措置は、2026年度改正で割合と期間が見直されています。一定の帳簿・書類の保存などの要件を満たすことが前提です。
旧資料にある「2026年10月から50%」を使わず、国税庁の2026年度改正特集で確認してください。一仕入先からの課税仕入れの適用上限にも改正があり、上限の変更は課税期間の開始日に関係します。ソフトの自動計算も、取引日と現行制度に合っているか点検します。
2割特例は、インボイス制度を機に免税事業者から課税事業者になった場合など、要件を満たす事業者が対象です。適用期間は、2026年9月30日までの日が属する課税期間までとなります。
例えば2026年4月1日〜2027年3月31日の法人の課税期間は、この日を含みます。2026年10月になったら全法人が直ちに対象外になる、という扱いではありません。
なお、新設された3割特例は個人事業者の2027・2028年分の制度で、法人には適用されません。
インボイスの少額特例は、基準期間の課税売上高が1億円以下、または特定期間の課税売上高が5千万円以下などの要件を満たす事業者について、税込1万円未満の課税仕入れを対象に、一定事項を記載した帳簿のみの保存で控除できる制度です。対象は2023年10月1日〜2029年9月30日の仕入れです。税込1万円未満かどうかは、1商品ごとではなく、1回の取引の課税仕入れ総額で判定します。固定資産の少額特例とは別なので、名称だけで混同しないようにします。詳細は国税庁の少額特例の案内で確認できます。
集計メニューの消費税集計表
対応する公式案内消費税集計表の対象月指定
対応する公式案内消費税集計表の税率選択と金額
対応する公式案内消費税納付予測額の概算表示
対応する公式案内集計メニューの科目別税区分表
対応する公式案内科目別税区分表の期間と請求書区分
対応する公式案内科目別税区分表の金額から元帳への入口
対応する公式案内科目別税区分表から開いた仕訳と税区分
対応する公式案内納付予測額は登録された仕訳を基にした概算で、申告の確定額ではありません。未仕訳、決算整理、課税売上割合や制度の適用などを含めて申告前に確認します。疑問のある税区分をそのままにせず、対象仕訳と資料を整理して相談すると確認が進みます。
消費税の設定や税区分を一緒に確認したい方は、個別操作相談をご利用ください。画面を共有しながら、ご相談内容に沿って操作・設定を一緒に確認します。
30分 6,600円(税込)/1時間 13,200円(税込)
お申し込みの際は「弥生会計 Nextの操作相談」と、ご希望の時間枠・相談内容をお知らせください。
製品情報・税務情報の確認日:2026年10月4日。画面や対応状況は変更されることがあります。