マネーフォワード クラウド経費の特徴と使い方|レシートOCRで領収書処理を効率化
佐藤
つくば税理士事務所
「パソコンは、買った年に全額経費にできるか?」
設備を購入する前に、金額の基準を確認しておきたい方も多いと思います。
2026年(令和8年)4月1日以降に取得した減価償却資産は、一定の要件を満たせば、取得価額40万円未満まで全額を必要経費に算入できます。
青色申告者である中小事業者の少額減価償却資産の特例が、従来の30万円未満から引き上げられました。
ただし、「40万円以下」ではありません。40万円ちょうどは対象外です。また、購入しただけで経費になるわけでもありません。
この記事では、個人事業主の所得税を中心に、金額区分、仕訳、開業前に買った備品の取り扱いまで整理します。
| 取得した時期 | 特例の取得価額基準 |
|---|---|
| 2026年3月31日まで | 10万円以上30万円未満 |
| 2026年4月1日~2029年3月31日 | 10万円以上40万円未満 |
現行の「少額減価償却資産の特例」は、2029年(令和11年)3月31日までに取得し、事業の用に供した資産が対象です。
取得日と、実際に仕事で使い始めた日(事業供用日)は区別して記録しておきましょう。なお、取得価額を必要経費に算入できるのは、原則として事業の用に供した年です。
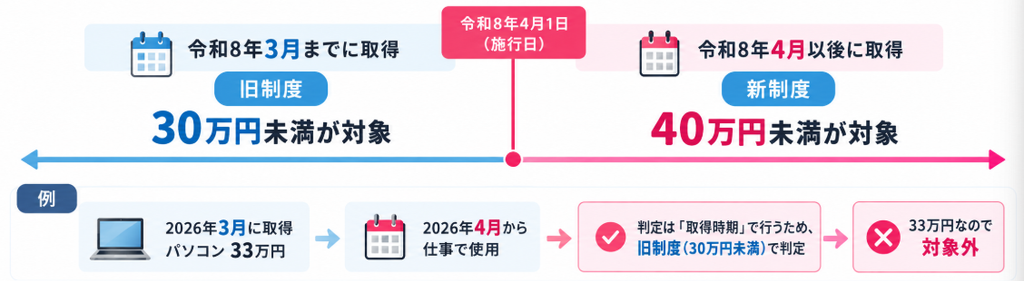
たとえば2026年3月に取得した33万円のパソコンを4月から仕事に使っても、取得価額の基準は旧制度の30万円未満です。
供用日だけを見て40万円未満の基準へ切り替えることはできません。注文日や代金の支払日だけで取得日を決めず、納品・引渡しなどの事実も確認します。
| 取得価額 | 所得税の主な処理 | 青色申告の要否 |
|---|---|---|
| 10万円未満 | 原則、供用年に全額を必要経費へ | 不要 |
| 10万円以上20万円未満 | 一括償却資産として3年間で各年3分の1。要件を満たせば40万円未満の特例、または通常償却 | 必要。 ※一括償却・通常償却は不要。 |
| 20万円以上40万円未満 | 要件を満たせば供用年に全額を必要経費へ。使わなければ通常償却 | 必要 |
| 40万円以上 | 原則、法定耐用年数などに応じて通常償却 | 不要 |
10万円以上の資産について、一括償却資産の制度や少額減価償却資産の特例を使わず、通常の減価償却をする方法もあります。
特例で購入年にまとめて経費にするか、通常償却で年ごとに配分するかは、将来の所得や償却資産税も含めて検討しましょう。
20万円ちょうどは「20万円未満の一括償却資産」には該当しません。また、同じ資産に一括償却と40万円未満の特例を重ねて適用することはできません。
従業員数は単に正社員だけを数えるとは限りません。取得時と供用時の中小事業者該当性は、原則としてそれぞれの日の現況で判定します。
詳しくは措置法通達28の2-1・28の2-1の2を確認してください。
青色申告承認申請書を期限内に提出して承認を受け、確定申告の際に、特例の適用に必要な事項を記載した青色申告決算書を添付します。
取得価額などの要件を満たしていれば、青色申告特別控除が10万円の場合でも対象となり、複式簿記による記帳は必須ではありません。
40万円未満であれば何台でも無制限に全額経費にできる、という制度ではありません。年間300万円までの枠があり、開業・廃業などでその年の業務期間が1年未満なら、300万円×業務月数÷12で上限を計算します。月数は暦に従って計算し、1か月未満の端数は1か月とします。
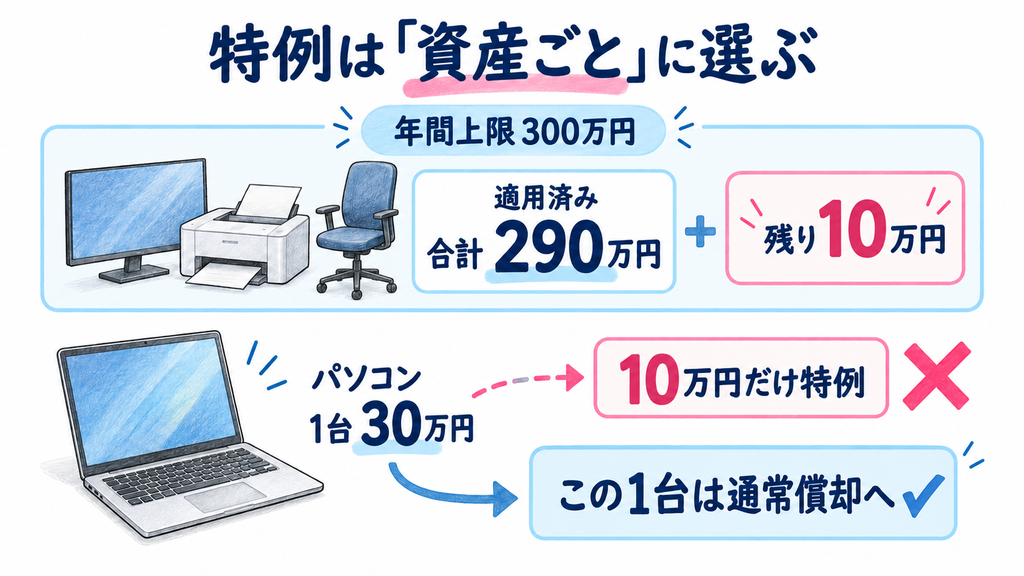
適用する資産は単位ごとに選びます。たとえば既に290万円の資産に特例を適用した後、30万円の資産のうち残枠10万円だけに本特例を使うことはできません。
その資産は通常償却などで処理します。
税込経理なら消費税を含む取得価額、税抜経理なら消費税を含まない取得価額で判定します。消費税の免税事業者は税込経理です。
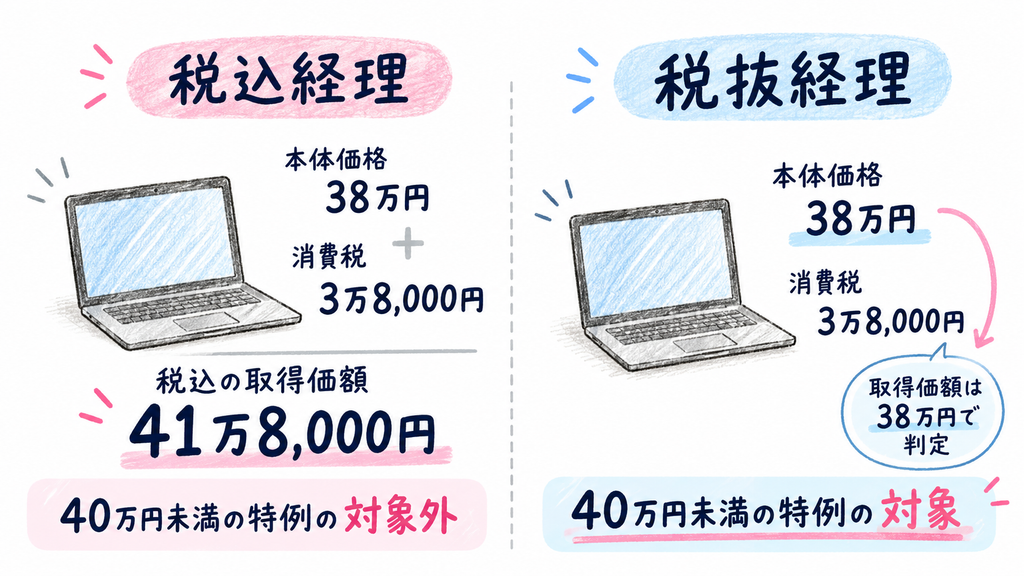
例えば、本体38万円・消費税3万8,000円なら、税込経理では41万8,000円となり40万円未満の特例の対象外です。
税抜経理では、取得価額38万円として判定することになります。
経理方式の違いは、関連記事「税込経理と税抜経理で税金は変わる?」でも解説しています。
取得価額は、通常1台・1組・1そろいとして取引される単位で判定します。請求書を分けただけで別資産になるわけではありません。
自宅と仕事で共用するパソコンも、事業割合を掛ける前の取得価額で判定します。50万円のパソコンを仕事で50%使うから25万円として特例の対象にする、という処理はできません。
必要経費にできるのは事業使用分のみです。年間300万円の取得価額の枠と、家事按分後の経費額も区別して管理しましょう。
2022年4月1日以降に取得した資産で貸付けの用に供したものは、主要な業務として行う貸付けに供するものを除き、10万円未満の即時経費化・20万円未満の一括償却・少額減価償却資産の特例の対象から除外されます。
主要な業務の例外に当たるかは、使用目的や貸付けの実態などを確認してください。
ここでは、2026年4月1日以降に33万円で購入・取得し、その年中に仕事で使い始めたパソコンを例にします。
税込経理・事業使用割合100%で、青色申告、中小事業者、年間枠など、特例の要件をすべて満たす前提です。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 工具器具備品 | 330,000円 | 普通預金 | 330,000円 |
最初に固定資産として登録し、取得日・供用日・金額・特例の適用方法を固定資産台帳で管理します。
購入しただけで未使用のままなら、供用前にこの特例で費用へ振り替えることはできません。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 減価償却費 | 330,000円 | 工具器具備品 | 330,000円 |
この例では供用年の減価償却費が33万円になります。特例の33万円に加え、通常の減価償却費も計上する二重処理はしません。
会計ソフトの自動仕訳が別に作られていないかも確認しましょう。所得税上の帳簿価額がなくなっても、資産明細は保管します。
青色申告決算書の「減価償却費の計算」欄などに、資産名、取得年月、取得価額、事業使用割合、必要経費算入額等を記載します。
上の例なら取得価額33万円・事業使用100%・必要経費算入額33万円という関係です。
摘要欄に「措法28の2」と記す取扱いは、国税庁の令和7年分「青色申告決算書(一般用)の書き方」でも案内されています。
原則として取得価額に関する明細書の添付が必要です。
通達28の2-3には、青色申告決算書に適用の旨・適用資産の取得価額合計・明細を別途保管していることを記載して提出し、明細を保管する場合の省略の取扱いがあります。
会計ソフトへ仕訳を入れるだけで終わらず、申告書への反映まで確認しましょう。
「2024年12月に25万円のパソコンを買い、2025年に開業した」という場合は、2026年の改正とは分けて考えます。2024年取得の資産へ、新しい40万円未満の基準をさかのぼって適用することはできません。25万円は旧制度の金額基準内ですが、それだけで特例を使えると判断することもできません。
取得目的、保管状況、実際に業務で使い始めた時期を確認します。パソコンの購入代を、開業前に支払ったという理由だけで「開業費」にまとめてはいけません。固定資産として管理し、供用後の減価償却を検討します。
少額減価償却資産の特例を検討する場合は、元の取得日、取得時・供用時の中小事業者該当性、青色申告の状況などを個別に確認します。「開業時に未使用だったから必ず全額経費」とは断定できません。
通常償却では、まず非業務用期間の「減価の額」を計算し、取得価額から差し引いて、業務へ転用した時点の未償却残高を求めます。そのうえで、適用する償却方法・取得価額等に基づいて、供用後の減価償却費を計算します。事業と私用の共用なら、事業使用分のみが必要経費です。
新品として取得した資産の非業務用期間の減価は、原則として法定耐用年数の1.5倍の年数による旧定額法に準じて計算します。
非業務用期間の端数は6か月以上を1年、6か月未満を切捨てとするなど、通常の月割計算とは異なるルールがあります。購入月だけでは計算できないため、実際の転用日も必要です。
転用日を新たな取得日に置き換えることはしません。
特例の適用可否も「私用だったから必ず不可」「開業後なら自由に選べる」と一律に決めず、元の取得日・目的・各時点の要件を確認します。まず通常償却の計算を整理したうえで、特例を検討しましょう。
非業務用期間の計算は国税庁 No.2109「新築家屋等を非業務用から業務用に転用した場合の減価償却」、中古で取得した資産はNo.2108「中古資産を非業務用から業務用に転用した場合の減価償却」を参照してください。
所得税で全額を必要経費にしたことと、市区町村へ申告する固定資産税(償却資産)は別の話です。一般的な事業用のパソコン・備品では、選択した処理により次の違いがあります。
| 所得税での処理 | 償却資産の申告 |
|---|---|
| 10万円未満の資産を全額必要経費に算入 | 原則として対象外 |
| 20万円未満の一括償却資産として3年間で処理 | 原則として対象外 |
| 40万円未満の特例(措法28の2)で全額必要経費に算入 | 対象 |
| 通常の減価償却 | 原則として対象 |
したがって、33万円のパソコンを本特例で全額経費にしても、償却資産の申告対象になります。ただし、申告対象であることと、実際に税額が生じることは同じではありません。ほかの資産との合計額や免税点などによって異なります。
所在地の自治体の手引きで確認してください。区分は名古屋市の公式FAQ「少額資産は固定資産税(償却資産)の申告の対象になるかどうか知りたい」にも示されています。
A. この特例は青色申告者が対象です。白色申告者は、10万円未満の取扱い、20万円未満の一括償却資産の制度、通常償却などを資産ごとに確認します。
A. 代金を支払った年だけでは決まりません。取得日による金額基準と、実際の供用年を分けて確認します。供用年に経費化するため、その年の適用要件や期限も含めて判断してください。
A. 購入年の所得を減らせても、翌年以降に通常償却する経費は減ります。所得の見込み、年間枠、償却資産税などを比較して選びましょう。不要な資産の購入自体が有利になる、という意味ではありません。
A. 別々の制度です。特別控除の記帳・決算書・期限内申告・電子申告等の要件は、少額減価償却資産の特例とは別に確認します。
つくば税理士事務所では、個人事業主の記帳・確定申告に関するご相談を承っています。
購入時の請求書、取得日・使用開始日、青色申告の状況が分かる資料を用意いただくと、処理を整理しやすくなります。