個人事業主の記帳と確定申告までの流れについて
佐藤
つくば税理士事務所
「税抜経理に変えると、利益が10%下がって税金も安くなるのでしょうか?」会計ソフトの設定を見て、こんな疑問を持つ方もいるかもしれません。
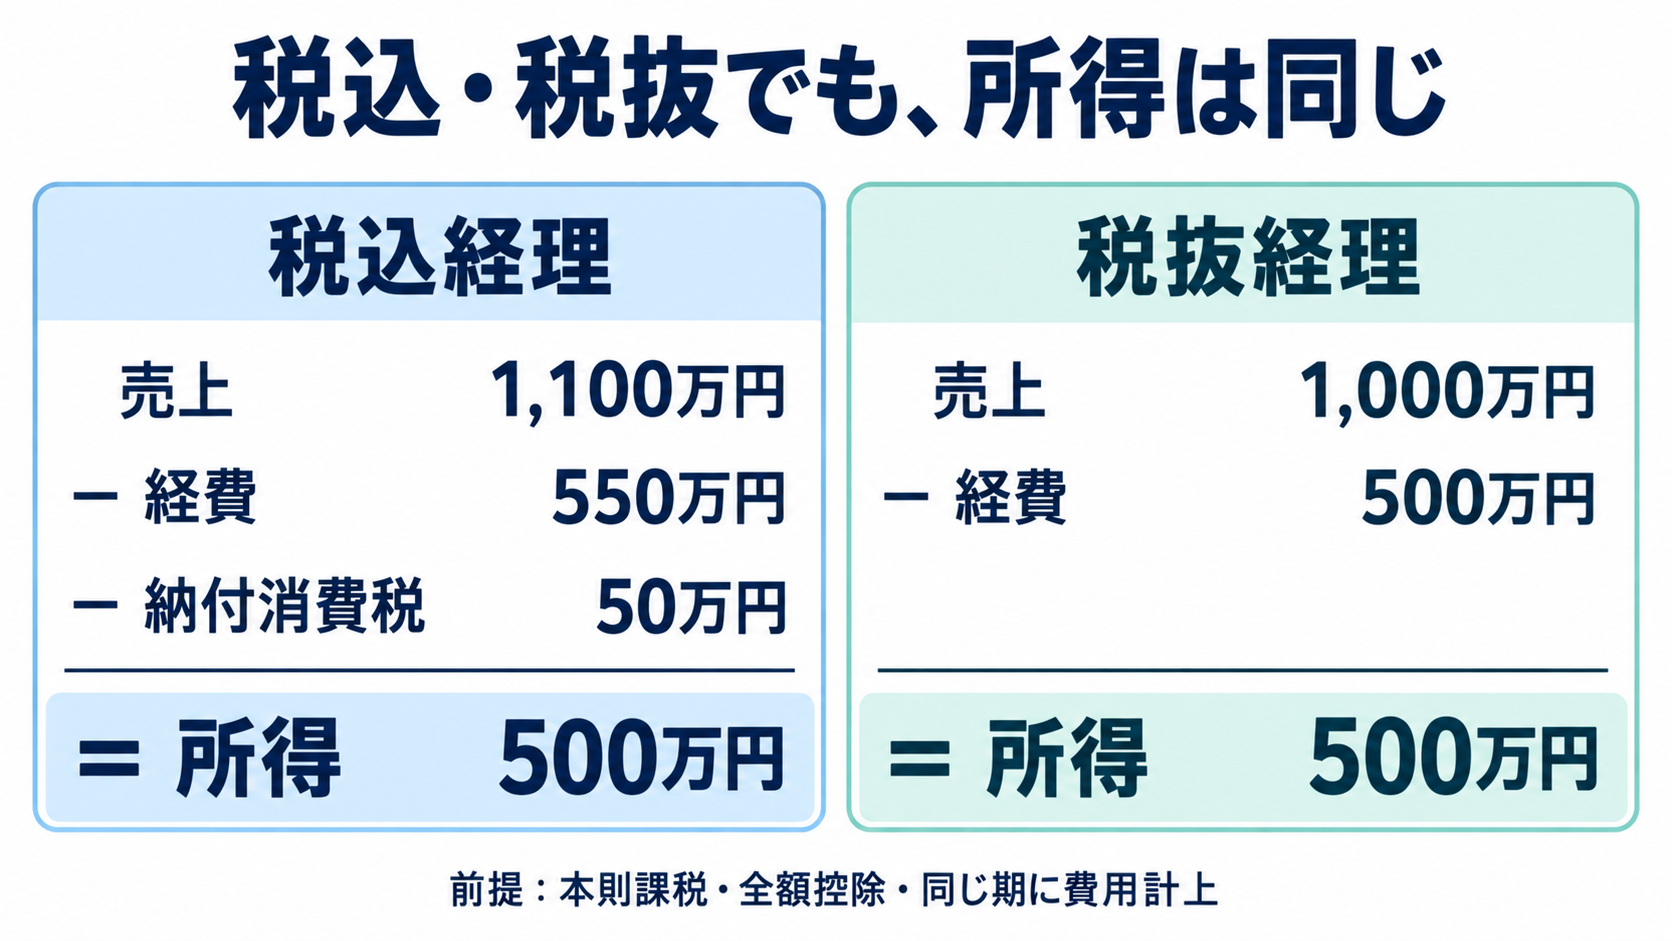
結論からいうと、税抜経理にするだけで、所得税や法人税が一律に安くなるわけではありません。本則課税で仕入税額を全額控除でき、売上・経費・納付消費税を同じ期間で比較するなら、基本例の所得は同じです。
ただし、固定資産の金額判定や、消費税を費用にする時期などによって、年度ごとの所得に差が出ることはあります。つくばで事業を営む個人事業主・法人の方に向けて、3つのケースで整理します。
税込経理は、消費税を売上や経費の金額に含める方法です。税抜経理は、本体価格と消費税を分け、消費税を「仮受消費税等」「仮払消費税等」などで管理します。
税込経理では、納付する消費税を「租税公課」として必要経費・損金に入れます。一方、税抜経理では、原則として仮受と仮払の差額を納付するため、納付額をもう一度経費にはしません。国税庁No.6375でも、方式を変えても納付する消費税額は同じとされています。
なお、消費税の免税事業者は、所得税・法人税の所得計算では税込経理によります。まずは課税事業者かどうかを確認しましょう。
ここでいう「所得」は、この例の取引から計算する所得です。個人の所得控除や青色申告特別控除、法人のほかの税務調整などは省略します。また、以下の消費税額には地方消費税を含め、端数処理は考慮しません。
次の条件をそろえて比べます。
税込売上1,100万円の内訳は、本体1,000万円と消費税100万円。税込経費550万円は、本体500万円と消費税50万円です。納付する消費税は、100万円−50万円=50万円となります。
売上1,100万円−経費550万円−納付消費税50万円=所得500万円
売上1,000万円−経費500万円=所得500万円
税込経理で納付消費税を入れる前の550万円と、税抜経理の500万円を比べると、差があるように見えます。でも、それは決算整理の段階がそろっていない比較です。最後まで処理すると、この条件では同じ500万円になります。
なお、税込額を税抜額に直す計算も「10%を引く」ではなく「1.1で割る」です。「税抜なら利益が10%減って節税」という説明は、この点でも正確ではありません。
税込経理の申告納税額は、原則として申告書を提出した年・事業年度に費用計上します。ただし、申告期限が来ていない税額を適切に未払計上すれば、その計上した年・事業年度に費用算入できる取扱いがあります。法人では損金経理が必要です。
たとえば上の50万円を翌年に費用計上すれば、当年の比較は一致しません。「同じ取引なら、どの年も必ず同じ所得」ではない点に注意しましょう。単なる支払日だけで判断するのも避けてください。国税庁No.6901に計上時期が示されています。
法人が自社で使う備品を、税抜9万5,000円・税込10万4,500円で買い、その期に使い始めたとします。消費税は全額控除でき、ほかに取得費用はない前提です。
税抜経理なら、10万円未満の少額減価償却資産として、全額を損金経理することでその期の損金にできます。税込経理では、同じ「10万円未満」の規定は使えません。経理方式による判定は、国税庁の判定例にも掲載されています。
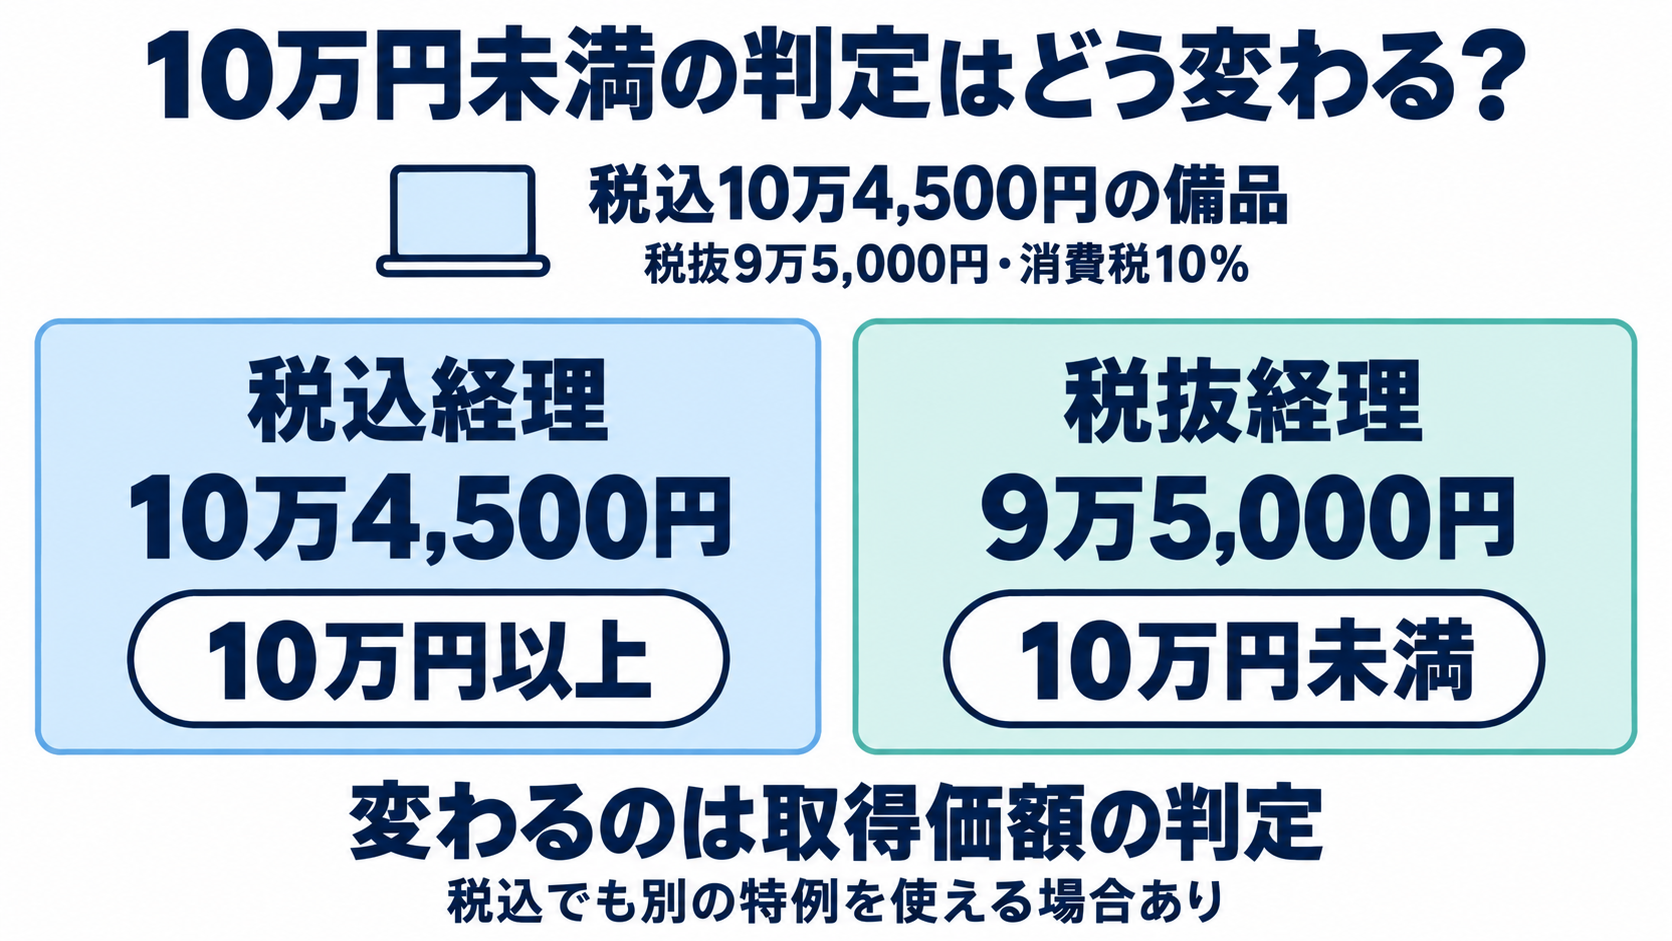
ただし、税込経理なら必ず通常の減価償却になる、というわけでもありません。20万円未満の一括償却資産として3年間で償却する方法や、要件を満たせば中小企業者等の少額資産特例を検討できます。
法人の少額資産特例は、2026年4月1日以後の取得等では40万円未満に引き上げられました。改正前は30万円未満です。現行の適用期限は2029年3月31日で、期限までの取得等・事業供用が必要です。
青色申告をする一定の中小企業者等が対象で、従業員数、資本関係等の要件があります。年間合計300万円の上限(短期事業年度は月数按分)、損金経理・明細書添付なども確認します。「40万円未満なら誰でも全額経費」ではありません。国税庁No.5408をご確認ください。
比較するときは、備品代だけでなく、税込経理で費用になる納付消費税も合わせて見ます。取得価額の差を、そのまま節税額と考えないことが大切です。固定資産は費用になる時期もずれるため、購入した年だけでなく翌年以降まで比べましょう。
ケース1と同じ売上・経費で、今度は簡易課税の適用要件を満たし、全売上にみなし仕入率80%が適用される例を考えます。納付消費税は100万円×20%=20万円です。
税抜帳簿上の仮受100万円−仮払50万円は50万円。でも、実際の納付額は20万円なので、差額30万円を雑収入として計上します。
ここでも、同じ期に処理をそろえれば所得は一致します。ケース1との違いは消費税の計算制度によるもので、税抜経理を選んだこと自体による節税ではありません。差額を清算する取扱いは、国税庁No.6513をご覧ください。
2割特例は、インボイス登録を機に免税事業者から課税事業者になった方など、一定の要件を満たす場合の制度です。対象は2023年10月1日から2026年9月30日までの日の属する課税期間で、通常の個人事業者は2026年分も対象になり得ます。9月30日で一律に計算を打ち切る意味ではありません。
3割特例は、一定の要件を満たす個人事業者の2027年分・2028年分が対象です。法人には適用されません。税抜経理では、これらの特例でも納付額と仮受・仮払の差額を適切に処理します。国税庁の特例案内で適用可否を確認しましょう。
ここまでの基本例を、そのまま当てはめられない取引もあります。たとえば住宅家賃などの非課税売上がある場合や、仕入税額を全額控除できない場合です。
非課税売上などに対応して控除できなかった消費税は、税抜経理でも費用や資産の取得価額などに反映します。資産に関する分は、要件によって繰延処理となる場合もあります。国税庁No.6921の確認が必要です。
インボイス未登録先からの課税仕入れも、消費税相当額をすべて仮払消費税にしてよいとは限りません。経過措置の控除割合は、2026年10月1日から2028年9月30日までの仕入れでは70%です。必要な帳簿・請求書等の保存や適用上限などの要件を満たすことが前提で、控除されない分は原則として取引の対価に含めます。
経過措置はその後、2028年10月から50%、2030年10月から30%となります。古い記事にある「2026年10月から50%」をそのまま使わず、国税庁の2026年度改正情報で確認してください。なお、これらの取引があるだけで、必ず経理方式間の所得に差が出るという意味ではありません。
まずは会計ソフトの経理方式、消費税の計算方法、納付税額の未払計上、固定資産の処理を確認してみてください。方式を変える前に、これらをそろえた試算をすると判断しやすくなります。
「自分の帳簿ではどこを見ればよいか分からない」という場合は、決算書や固定資産台帳を用意して税理士へ相談しましょう。個別の適用関係は、取引内容や申告状況により異なります。
制度・出典確認日:2026年10月8日。本文は一般的な説明であり、個別の税務判断は最新の法令・資料に基づいて確認してください。