クラウド会計

弥生会計 Nextで資本金・役員立替金を入力する方法|設立直後の仕訳例

会社の資金と役員が立て替えた経費を分けて帳簿と照合する、資本金・役員立替の概念イラスト。
佐藤

資本金と社長の立替経費は、どう分けて記帳する?

会社設立直後は、資本金の払込み、法人口座への資金移動、社長が立て替えた経費が重なります。

弥生会計 Nextへ入力するときは、出資を受け入れた取引と、その資金を移した取引を分けて確認することが大切です。

初期セットアップで資本金や設立費用の仕訳が作られている場合もあります。まず登録済みの内容を確認し、同じ取引を追加しないところから始めましょう。

始める前に用意する資料・確認すること

  • 設立日と資本金を確認できる資料を用意する
  • 資本金の払込みと法人口座への移動がわかる記録をそろえる
  • 設立費用・立替経費の領収書と、登録済みの仕訳を確認する
会社の資金と役員が立て替えた経費を分けて帳簿と照合する、資本金・役員立替の概念イラスト。
資本金と役員の立替経費を表す概念イラスト

最初に、登録済みの仕訳と設立資料を照合する

設立日、資本金の額、払込資料、法人口座の入金明細、設立手続きの請求書などを用意します。会社の資金を個人口座で保管していた期間は、会社のお金と個人のお金を資料で区別できるようにします。

  1. [帳簿・伝票]から[仕訳日記帳]を開きます。
  2. [検索]バーを開きます。
  3. 設立日や資本金などの科目を条件に設定し、[検索]をクリックします。
  4. 表示された資本金、設立費用、立替金の振替に関する仕訳を資料と照合します。
手順・確認点:最初に、登録済みの仕訳と設立資料を照合する(4項目)
  1. 設立時仕訳を確認する仕訳日記帳の入口

    設立時仕訳を確認する仕訳日記帳の入口

    対応する公式案内
  2. 仕訳日記帳の検索条件を開く画面

    仕訳日記帳の検索条件を開く画面

    対応する公式案内
  3. 設立日と資本金などを検索する条件

    設立日と資本金などを検索する条件

    対応する公式案内
  4. 初期セットアップで登録された設立時仕訳

    初期セットアップで登録された設立時仕訳

    対応する公式案内

初期セットアップの設立時費用の入力画面は、完了後にもう一度表示できません。内容の確認や変更は仕訳日記帳で行います。資本金だけでなく、創立費、開業費、役員借入金、現金がどう動いているかも確認してください。

設立前の支出を、すべて同じ費用や役員借入金にするのは適切ではありません。会社が負担すべき支出か、費用の性質は何か、誰が支払ったか、すでに精算したかを個別に確認します。個人の生活費を会社の経費に付け替える処理とは区別します。

資本金の払込みと法人口座への移動を分ける

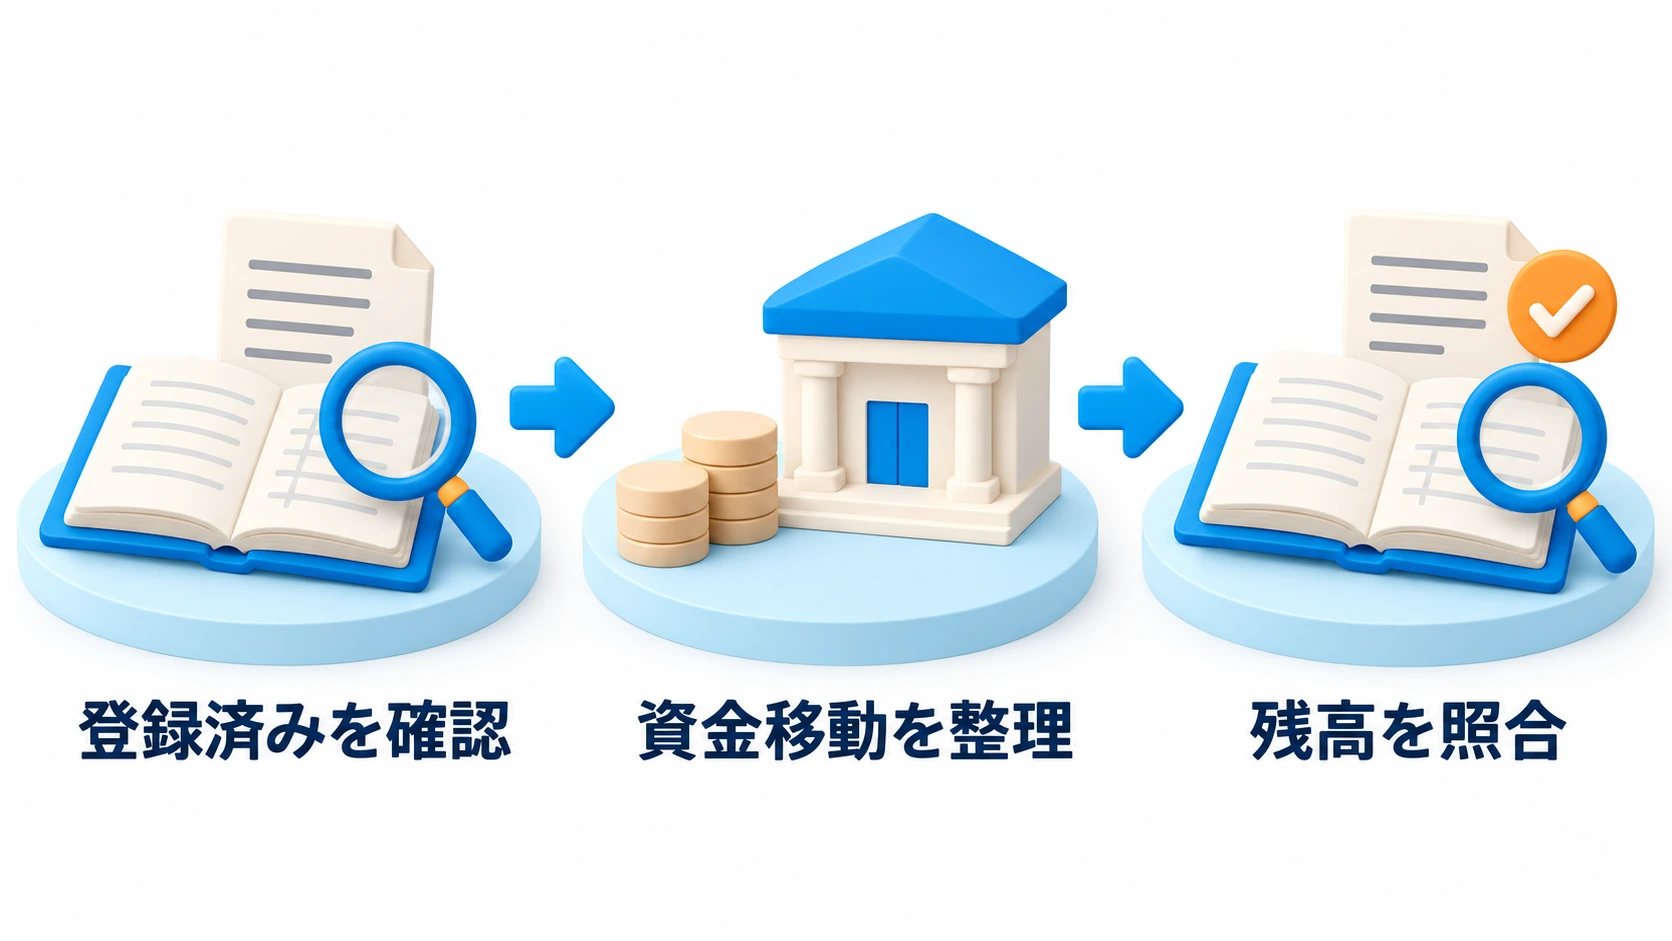
弥生の公式案内では、初期セットアップで資本金を設定すると「現金/資本金」の仕訳が作られます。例えば資本金100万円をこの仕訳で登録済みなら、後から法人口座へ100万円を移した取引は「普通預金/現金」と整理します。再び貸方に資本金を使うと、資本金が二重になります。

この例の現金は、Nextの初期仕訳を引き継ぐ前提で使っています。手元の現金、預かりの資金、帳簿の残高がどう対応しているかも資料で確認します。設立費用を資本金から精算した仕訳があれば、現金残高が払込額と同じとは限りません。

銀行連携で法人口座への入金明細が届いた場合は、次の順番で確認します。
  1. [明細ボックス]から、資本金を入金した法人口座のボックスを開きます。
  2. [未仕訳]タブで、対象の入金明細を確認します。
  3. 初期の「現金/資本金」が登録済みであることを踏まえ、明細の勘定科目に「現金」を設定します。
  4. 同じ移動を入力済みでなければ、[登録]をクリックします。
  5. 仕訳日記帳で「普通預金/現金」の登録結果を確認します。
登録済みの資本金と口座への移動を分けて確認
初期の資本金の仕訳を登録済みの場合は、その後の法人口座への移動と分けて確認します。移動の入金だけを見て資本金を重ねないようにします。図を拡大して見る(新しいタブ)
手順・確認点:資本金の払込みと法人口座への移動を分ける(5項目)
  1. 資本金を移した法人口座の明細ボックス

    資本金を移した法人口座の明細ボックス

    対応する公式案内
  2. 資本金移動に対応する未仕訳入金明細

    資本金移動に対応する未仕訳入金明細

    対応する公式案内
  3. 資本金移動の相手科目を現金に設定した明細

    資本金移動の相手科目を現金に設定した明細

    対応する公式案内
  4. 法人口座への資本金移動の登録ボタン

    法人口座への資本金移動の登録ボタン

    対応する公式案内
  5. 資本金移動後の普通預金現金仕訳

    資本金移動後の普通預金現金仕訳

    対応する公式案内

まだ出資受入の仕訳が登録されていない場合は、出資の事実と会社の資金の受入れを確認し、資本金の仕訳から整えます。上記の「普通預金/現金」だけを追加すればよいわけではありません。払込額と登記された資本金、資本準備金の有無が異なるケースもあるため、資料と帳簿の前提を合わせてください。

社長が立て替えた業務経費の仕訳例

ここでは、代表者が会社で使う事務用品1万円を個人のお金で購入し、会社がその代金を返す例を考えます。会社が負担する業務経費で、支出の根拠と立替関係が確認できる場合の説明です。消費税の表示は省いています。

  • 購入時:借方「消耗品費」1万円/貸方「役員借入金」1万円
  • 返済時:借方「役員借入金」1万円/貸方「普通預金」1万円

役員借入金は、会社が役員に対して負っている債務を表します。返済で経費がもう一度発生するわけではありません。購入時にすでに消耗品費を登録していれば、社長へ1万円を返すときの出金を消耗品費にしないようにします。

実際の管理科目は、立替精算の運用や勘定科目の設定に合わせて決めます。外部からの借入れや、会社が役員に貸したお金まで同じ取扱いにはしません。また、個人事業で使う「事業主借」「事業主貸」を法人の帳簿に当てはめないでください。
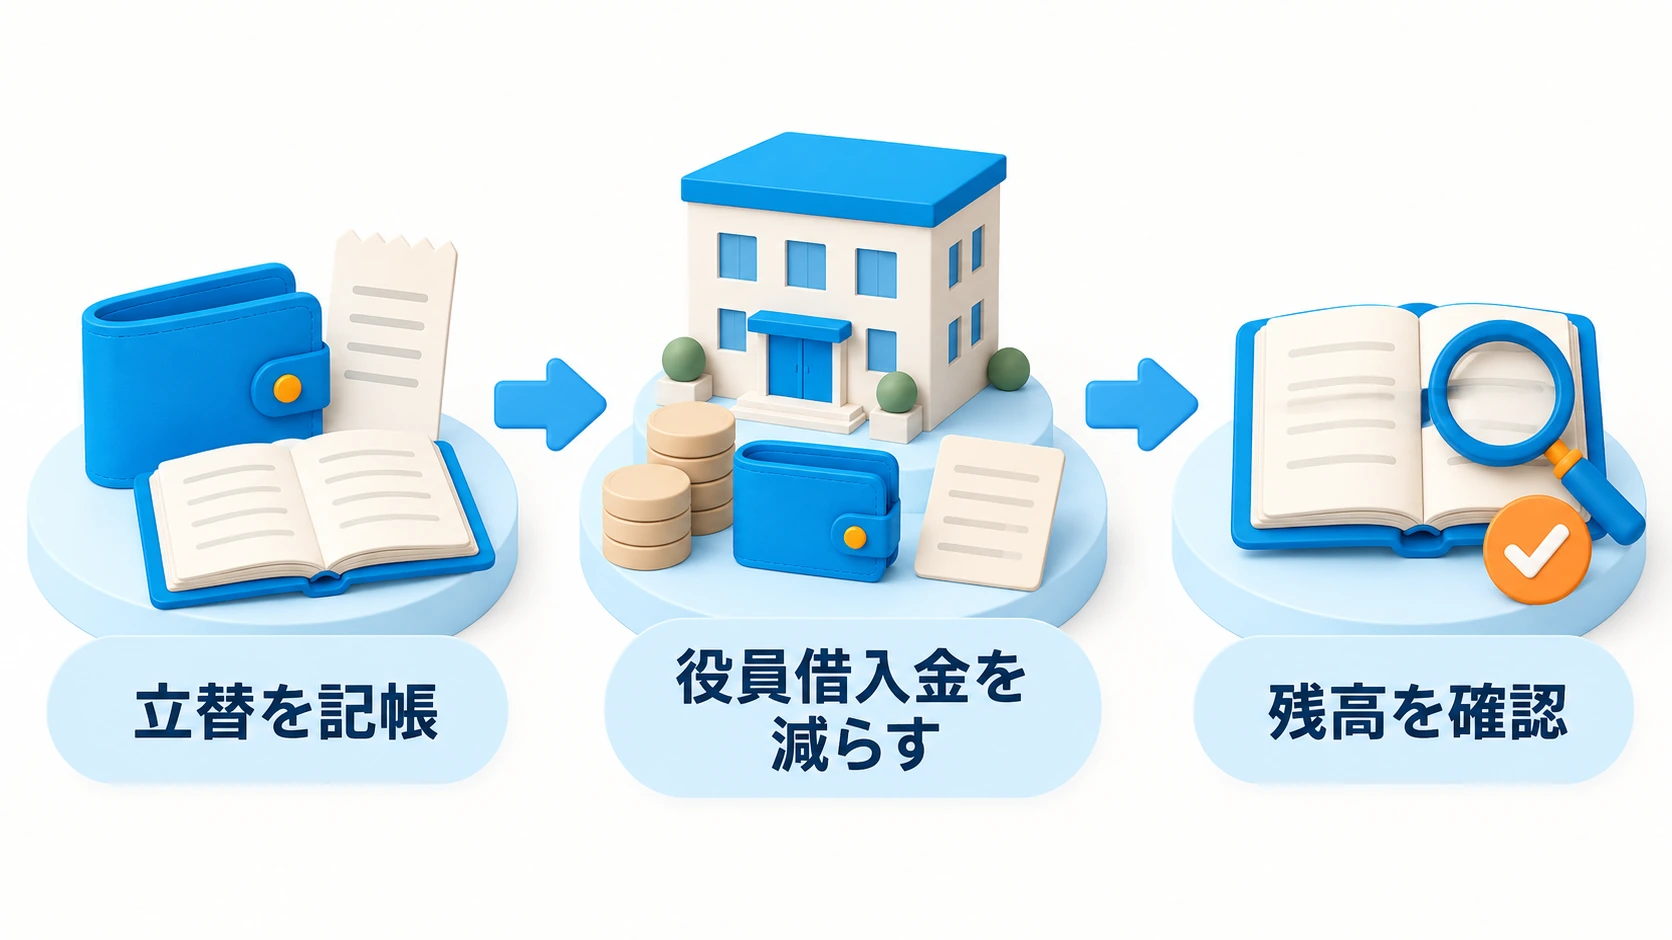
立替の記帳と返済の確認を分ける
会社が負担する業務経費の立替を記帳済みなら、返済時は役員借入金を減らします。返済によって同じ経費をもう一度計上しないようにします。図を拡大して見る(新しいタブ)

立替経費を手入力し、返済の明細を登録する

初期セットアップや証憑連携などで同じ支出が登録済みでないことを確認してから、単純な立替仕訳を入力します。

  1. 仕訳日記帳の[+新規作成]または空欄の行をクリックします。
  2. 支出の日付、費用科目、役員借入金、金額を入力します。摘要には購入先、内容、立替者を残します。
  3. 自動保存された仕訳を確認します。課税事業者の場合は、税区分や請求書の区分も資料と照合します。
手順・確認点:立替経費を手入力し、返済の明細を登録する(7項目)
  1. 役員立替の仕訳を新規作成する行

    役員立替の仕訳を新規作成する行

    対応する公式案内
  2. 会社業務費用と役員借入金の入力

    会社業務費用と役員借入金の入力

    対応する公式案内
  3. 保存後の役員立替経費仕訳

    保存後の役員立替経費仕訳

    対応する公式案内
  4. 役員への返済に対応する銀行出金明細

    役員への返済に対応する銀行出金明細

    対応する公式案内
  5. 役員返済明細の仕訳詳細を開く入口

    役員返済明細の仕訳詳細を開く入口

    対応する公式案内
  6. 役員借入金を減らす返済仕訳の確認

    役員借入金を減らす返済仕訳の確認

    対応する公式案内
  7. 役員借入金返済の仕訳登録ボタン

    役員借入金返済の仕訳登録ボタン

    対応する公式案内

領収書と立替精算の記録には、業務目的と返済対象が分かる情報を残します。個人カードで複数の買い物をした場合は、会社負担分だけを切り分け、カードの引落額全体を会社の経費にしないようにします。

  1. 法人口座の明細ボックスで、役員へ返済した出金を確認します。
  2. 明細の鉛筆アイコンから、返済仕訳を開きます。
  3. 「役員借入金/普通預金」の内容を確認し、どの立替分を返したか摘要などで分かるようにします。
  4. 金額と返済先が正しければ[仕訳登録]をクリックします。

立替が何件もあるときは、領収書ごとの記録と返済額の合計を照合します。返済前の残高が2万円で1万円だけ返したなら、残り1万円が帳簿に残るはずです。返済したのに残高が減らない場合は、出金を誤って費用にしていないか確認しましょう。

月末に資本金・現金・役員借入金を点検する

  1. [帳簿・伝票]から[総勘定元帳/補助元帳]を開きます。
  2. 役員借入金と対象月、必要な補助科目を指定し、立替と返済の動きを確認します。
手順・確認点:月末に資本金・現金・役員借入金を点検する(2項目)
  1. 役員借入金を確認する元帳へのメニュー

    役員借入金を確認する元帳へのメニュー

    対応する公式案内
  2. 役員別の立替返済と残高を確認する元帳

    役員別の立替返済と残高を確認する元帳

    対応する公式案内

資本金は設立資料と一致しているか、現金残高は法人口座への移動や設立費用の精算とつながるかも確認します。帳簿上の現金が大きく残っているのに実際の所在を説明できない場合は、資本金を移した仕訳や精算の入力漏れを調べます。

社長からの入金も、出資、会社への貸付け、会社が先に渡した金銭の返金などで処理が変わります。通常の役員立替の精算は、会社から役員への出金です。振込名義だけで科目を決めず、お金の向きと目的、契約を確認してください。

社長が会社へ運転資金を貸した場合、資本金の額が自動的に増えるわけではありません。借入れとして受け入れた金額、立替で増えた金額、返済した金額を区別すると、残高を説明しやすくなります。役員が複数いる会社では、誰にいくら返す必要があるかを分けて管理し、別の役員の残高と相殺しないようにしましょう。

操作を一緒に確認したい方へ

資本金・役員の立替や返済の整理を一緒に進めたい方は、個別操作相談をご利用ください。画面を共有しながら、ご相談内容に沿って操作・設定を一緒に確認します。

30分 6,600円(税込)/1時間 13,200円(税込)

お申し込みの際は「弥生会計 Nextの操作相談」と、ご希望の時間枠・相談内容をお知らせください。

個別操作相談を申し込む サービス内容を見る

参考情報

製品情報・税務情報の確認日:2026年10月4日。画面や対応状況は変更されることがあります。
ABOUT ME
佐藤
佐藤
税理士・公認会計士
東京都立大学(旧・首都大学東京)を卒業後、KPMGあずさ監査法人に入所。銀行・証券会社をはじめとする日系金融機関を中心に、監査業務に従事してまいりました。その後、茨城県つくば市にて税理士事務所を開設し、現在に至ります。
記事URLをコピーしました