ChatGPTやClaudeの利用料は何費?おすすめの勘定科目を税理士が解説
佐藤
つくば税理士事務所
月次チェックでは、どの残高を何と比べる?
毎月の記帳が終わったら、弥生会計 Nextの残高試算表で預金や売掛金などを確認します。
明細が取り込まれていても、未仕訳のままなら試算表に含まれません。
帳簿の数字と実際の残高、請求や支払の資料を照合して、記帳の漏れと重複を見つけましょう。
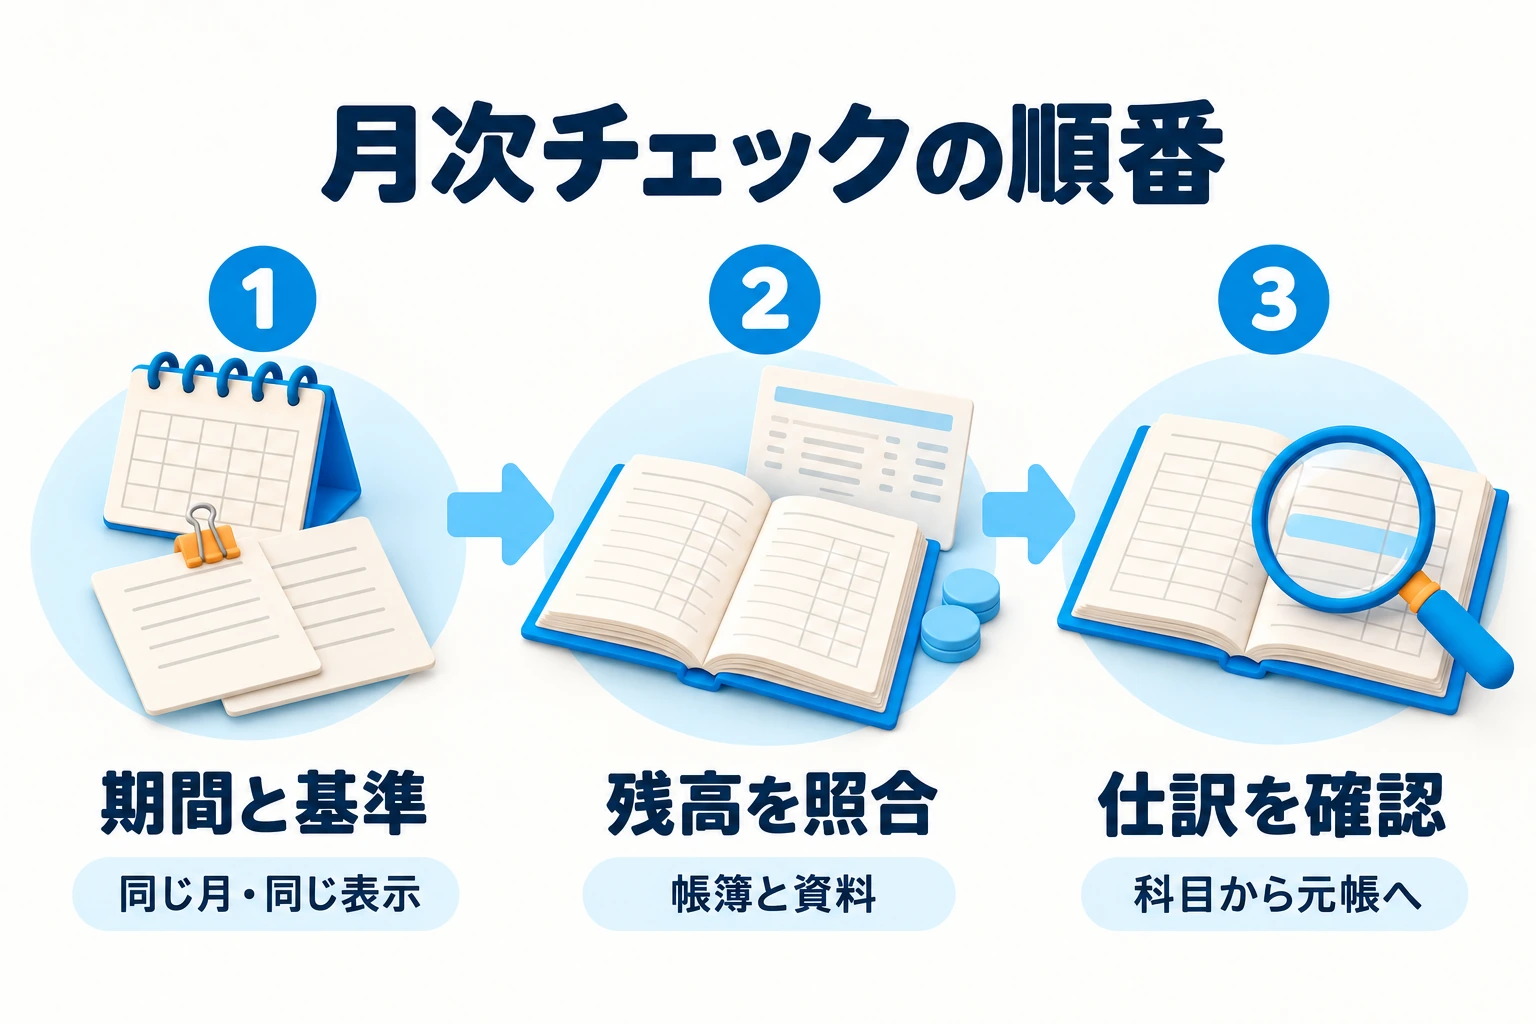
この記事では、月次チェックの順番と、残高が合わないときの調べ方を説明します。まず同じ期間で比較し、差額が発生した場所を絞ると、原因を見つけやすくなります。
月次チェックは、例えば「9月30日時点」のように締め日をそろえて進めます。10月初めの銀行残高と9月末の帳簿を比べると、その間の入出金が差額になってしまいます。各口座や支払方法ごとに、月末までの資料を用意してください。
毎月すべての資料を探し直すより、保存場所と担当者を決めておく方が確認は進みます。「今月受け取った資料」と「今月の取引」を分け、翌月に届いた請求書でも対象月の取引なら確認できるようにします。
集計メニューの残高試算表
対応する公式案内残高試算表の月と対象期間の指定
対応する公式案内残高試算表の累計推移の切替
対応する公式案内残高試算表の税込税抜の金額表示
対応する公式案内貸借対照表の主要科目と補助科目残高
対応する公式案内残高試算表から科目の金額を選ぶ画面
対応する公式案内試算表から開いた科目別の元帳
対応する公式案内普通預金などの補助科目なしの残高
対応する公式案内残高試算表は登録済みの仕訳を集計します。口座の明細に表示される銀行残高と、試算表の帳簿残高は同じ仕組みで作られた数字ではありません。取引をすべて登録したかと、期首の残高が正しいかを合わせて見ます。
銀行や取引先を補助科目で管理しているときは、「補助科目なし」も確認します。ここには補助科目を指定していない期首残高や仕訳が集計されます。普通預金の合計が正しくても、口座Aの取引が補助科目なしに入っていると、口座別の照合が合いません。
預金は口座ごとに通帳や銀行明細の月末残高と照合します。例えば銀行残高が80万円で帳簿が79万円なら、差額1万円を埋める仕訳を先に入れず、どの日から違いが出たかを調べます。未登録の入金、二度入力した出金、別の口座を選んだ仕訳などが候補です。
会社の口座間で資金を移した場合は、両口座の明細から同じ振替を二度登録していないか確認します。月末の振込と月初の着金が異なる場合も、資料の日時に沿って整理し、単純な金額比較だけで誤りと決めつけないようにします。
現金は、会社が実際に保管している金額と照合します。社長が個人のお金で支払った経費を、会社の現金払いとして登録すると、帳簿の現金が減り、実際と合わなくなります。現金残高がマイナスなら、期首残高の漏れだけでなく、支払元の誤りも確認します。
売掛金は、請求先ごとの未回収額と照合します。売上と売掛金を計上した後の入金を売上高へ登録すると、売上が二重になり、回収済みの売掛金が残ります。逆に、売掛金を計上せず入金だけを売掛金で処理すると、残高がマイナスになることがあります。
未払金は、カード会社や支払先ごとの未払い資料と対応させます。購入と支払いを分けて記帳しているなら、翌月の引落しでどの債務が減ったか確認します。仕入先への買掛金や、まだ請求書が届いていない費用も、取引の内容に応じて点検します。
役員借入金は、立替や役員からの借入れで増えた額と、返済で減った額を照合します。長く動いていない残高は、未返済なのか、返済の科目を誤ったのかを調べます。金額をゼロにすることを目的にせず、残っている理由を説明できる状態にしましょう。
残高が合っていても、売上や費用の月がずれている場合があります。売上が急に増えた月は請求と入金の二重登録、費用が急に減った月は未入力の請求書を確認します。毎月発生する家賃や通信費がゼロなら、支払明細だけでなく対象月の契約や請求も調べます。
高額の設備購入をすべて費用にした場合や、年払い費用を一括で登録した場合は、いつもの月と比較しづらくなります。数字の変化が事業の変化によるものか、記帳方法によるものかを分けて説明すると、経営判断にも使いやすくなります。
設定から期首残高へのメニュー
対応する公式案内資産と補助科目の期首残高確認
対応する公式案内対象期間の未仕訳明細の確認
対応する公式案内残高試算表の月別推移と相違月
対応する公式案内相違月の金額から元帳を開く画面
対応する公式案内元帳と資料から相違の原因となる仕訳を特定
対応する公式案内原因特定後に仕訳日記帳へ進むメニュー
対応する公式案内仕訳日記帳で原因の仕訳の科目を修正
対応する公式案内修正後の試算表で残高を再照合
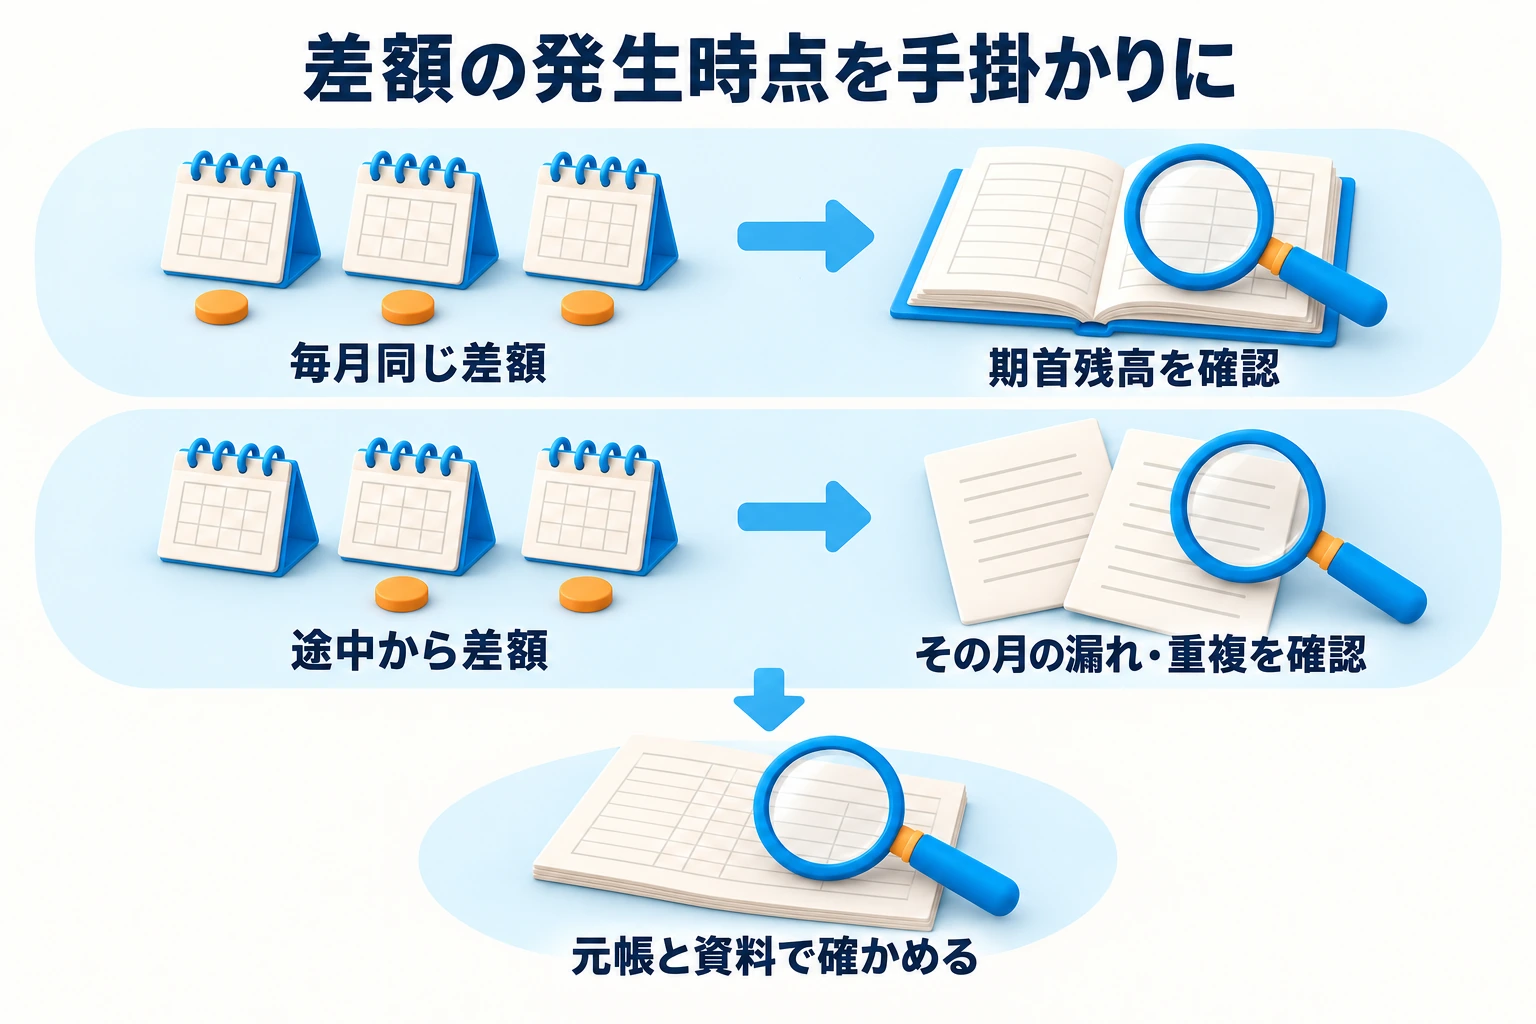
対応する公式案内差額が毎月同額なら期首の誤り、途中から変わるならその月の漏れや重複が手掛かりになります。ただし、複数の誤りが相殺されて差額が小さく見えることもあるため、差額と同額の取引だけを探して終えないようにします。
原因不明の差額を雑損失や雑収入で埋めたり、仮の科目を残したまま締めたりすると、翌月の確認も難しくなります。資料が足りない場合は、取引日、金額、確認先、何が不明かを記録して、解決まで追えるようにしてください。
試算表と一緒に、未回収・未払・立替の一覧、残った不明点、修正した取引を整理します。「預金が合わない」だけより、「9月末の口座Aが1万円不足、期首は一致、9月15日から差額」と伝える方が確認を進めやすくなります。翌月も同じ確認順を使い、済んだ項目と未解決の項目を区別して残しましょう。
毎月の残高確認や差額の原因調査を一緒に進めたい方は、個別操作相談をご利用ください。画面を共有しながら、ご相談内容に沿って操作・設定を一緒に確認します。
30分 6,600円(税込)/1時間 13,200円(税込)
お申し込みの際は「弥生会計 Nextの操作相談」と、ご希望の時間枠・相談内容をお知らせください。
製品情報・税務情報の確認日:2026年10月4日。画面や対応状況は変更されることがあります。