【法人税の基礎】法人に課される税金の仕組みと特徴
佐藤
つくば税理士事務所
「一般社団法人と公益社団法人は何が違うのか?」
「福祉の活動をするなら、NPO法人より社会福祉法人がよいのか?」
法人を選ぶときは、名前の印象よりも、活動の目的・資金の集め方・運営できる体制をそろえて比較することが大切です。
一般社団法人・一般財団法人が公益認定を受けると、公益社団法人・公益財団法人になります。
一方、NPO法人と社会福祉法人は、それぞれ異なる法律に基づく法人です。社会福祉法人はNPO法人の上位資格という関係ではありません。
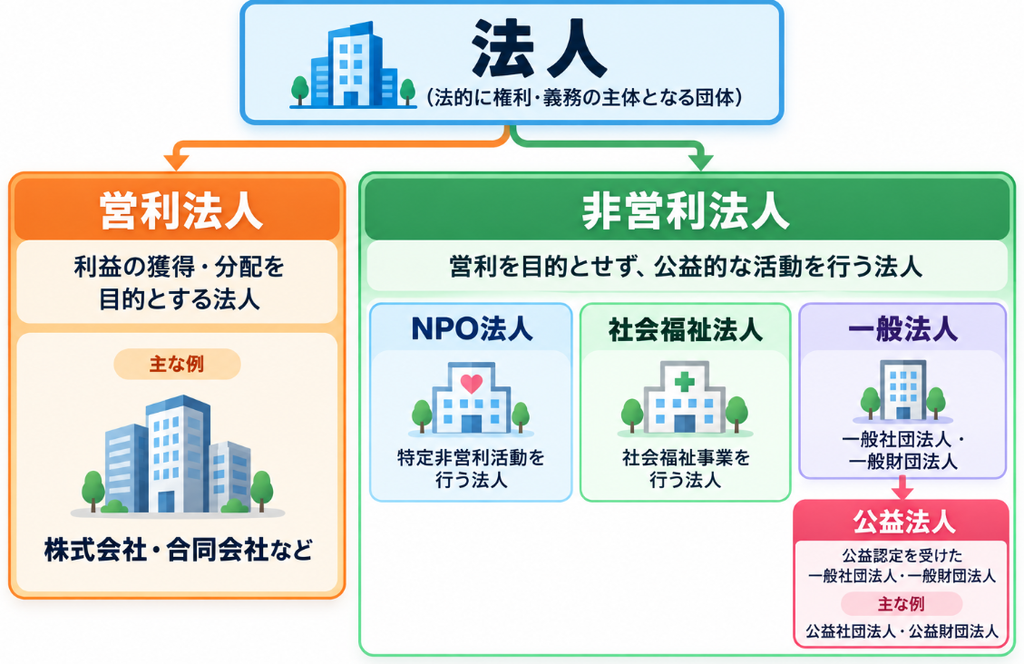
株式会社や合同会社などの営利法人は、事業で得た利益を出資者に分配することが予定されています。
一般社団法人・一般財団法人、NPO法人、社会福祉法人などの非営利法人は、構成員への利益分配を目的としない法人です。
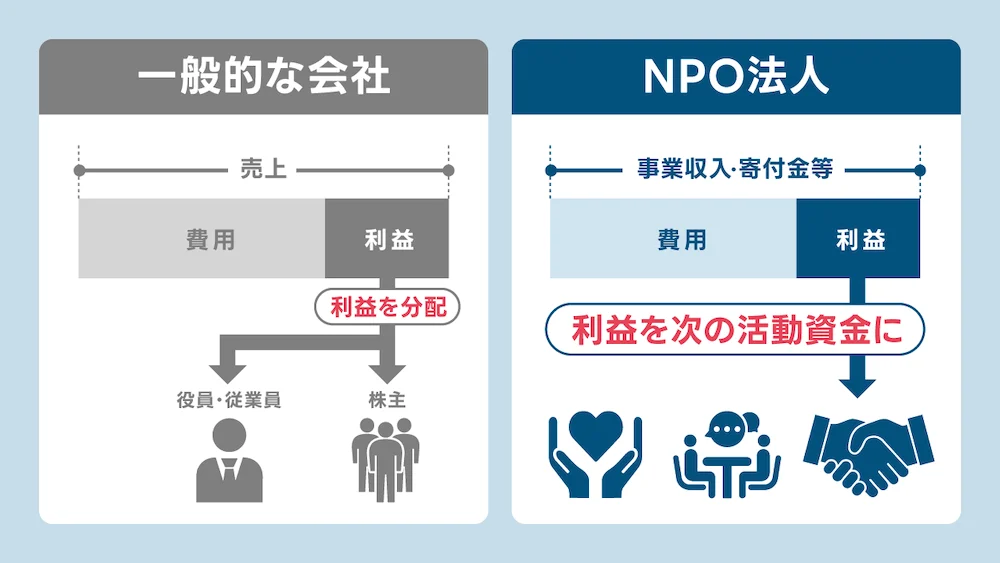
ここでいう「非営利」は、売上を上げない、黒字を出さない、職員に給与を払わないという意味ではありません。
活動を継続するために対価を受け取り、必要な人件費を負担することもあります。ただし、利益の使い道や役員への支払いには、それぞれの法律や定款に沿った運営が必要です。
また、一般社団法人は人の集まりを基礎とする法人、一般財団法人は拠出された財産を基礎とする法人です。
いずれも設立時に公益認定は必須ではなく、公益活動だけでなく会員相互の利益を図る活動なども可能です。
一般法人の設立と、公益性の認定は別の手続きです。公益認定を受ける際に、別の法人を新しく設立し直すわけではありません。
表は横にスクロールしてご覧いただけます。
| 比較項目 | 一般社団法人・一般財団法人 | 公益社団法人・公益財団法人 |
|---|---|---|
| 設立・認定 | 公証人による定款認証などを経て設立登記。公益認定は不要 | 一般法人が行政庁の公益認定を受ける |
| 活動の目的 | 公益活動、会員の共益活動など。定款と法令に沿って事業を行う | 不特定かつ多数の者の利益の増進に寄与する公益目的事業を主な目的とする |
| 法人税 | 税法上の非営利型なら収益事業所得に課税。非営利型でなければ全所得が課税対象 | 収益事業所得に課税。ただし、公益認定法上の公益目的事業は収益事業から除外 |
| 個人の寄附者の所得税 | 一般法人という法人格だけでは寄附金控除等の対象にならない | 対象となる寄附は所得控除の対象。税額控除には法人側の追加要件等がある |
| 運営・報告 | 社員総会・評議員会等の機関運営、計算書類の作成・公告などが必要 | 一般法人としての義務に加え、公益認定基準の維持、区分経理、行政庁への報告・情報開示などが必要 |
公益法人も、公益目的事業以外の事業を行うこと自体は禁止されていません。
ただし、公益目的事業を主な目的とし、公益目的事業比率などの認定基準を満たす必要があります。
なお、2025年4月の制度改革により、公益法人の財務規律は従来の「収支相償」から「中期的収支均衡」へ見直されています。
新しいルールは同月1日以後に開始する事業年度から適用されます。外部理事・外部監事などの運営体制は、経過措置や法人の規模に応じた例外も含めて確認しましょう。
NPO法人は、福祉、教育、まちづくり、環境など、法律で定める分野の社会貢献活動を主な目的とする法人です。社会福祉法人は、社会福祉法に定める社会福祉事業を行うことを目的とする法人です。
表は横にスクロールしてご覧いただけます。
| 比較項目 | NPO法人 | 社会福祉法人 |
|---|---|---|
| 根拠となる法律 | 特定非営利活動促進法(NPO法) | 社会福祉法 |
| 主な目的 | 法定の分野の特定非営利活動により、不特定かつ多数の者の利益を増進する | 法定の第一種・第二種社会福祉事業を行う |
| 設立の手続き | 所轄庁の設立認証を受け、登記 | 所轄庁の設立認可を受け、登記 |
| 組織の基本 | 社員総会、理事、監事。社員は従業員ではなく、総会で議決権を持つ構成員 | 理事・理事会、監事、評議員・評議員会などによる運営 |
| 資産・運営体制 | 一律の最低資本金はないが、継続する資金と法定の社員・役員等が必要 | 事業を行うための資産と運営体制が必要。施設・事業ごとの要件や例外を確認 |
| 本来事業以外の事業 | 本来の活動に支障がない範囲で可能。利益は本来の活動に使い、区分経理する | 社会福祉事業に支障がない範囲で公益事業・収益事業も可能。収益の使途等に制約がある |
| 法人税 | 原則として税法上の収益事業所得に課税。認定NPO法人も基本は同じ | 原則として税法上の収益事業所得に課税 |
| 寄附・情報公開 | 寄附の所得税優遇は認定・特例認定の有無等を確認。事業報告書等の提出・公開が必要 | 対象寄附は所得税の寄附金控除の対象。計算書類・現況報告書等の提出・公開が必要 |
NPO法人の設立の「認証」と、認定NPO法人になるための「認定」は別です。
認定NPO法人は、運営組織・経理・情報公開や広く市民から支援を受けていることなどの基準を満たしたNPO法人です。
通常のNPO法人が、設立しただけで同じ寄附優遇を受けられるわけではありません。
一般社団法人・一般財団法人は、非営利の法人制度であることと、法人税法上の「非営利型法人」に該当することを分けて考えます。
非営利型には、非営利性が徹底された法人と、共益的な活動を目的とする法人の類型があります。
など、各類型の要件をすべて確認する必要があります。
「定款に非営利と書いた」「利益を配っていない」という一点だけでは判断できません。
該当しなければ普通法人として全所得が課税対象となるため、受け取る会費や寄附金も含めて税務上の取扱いを検討します。
法人税法上の収益事業は、物品販売業、請負業、不動産貸付業など、法令で定める事業に該当するかで判断します。
単に「黒字の事業」という意味ではありません。事業の内容や継続性、法令上の除外規定などを確認します。
たとえば、社会福祉法上「社会福祉事業」「公益事業」「収益事業」のどれに整理したかだけで、法人税の課税・非課税は決まりません。
NPO法人も、本来の特定非営利活動に係る事業であっても、税法上の収益事業に該当する場合があります。
一方、公益社団・財団法人の公益認定法上の公益目的事業には、税法上の収益事業から除外するルールがあります。
ここまでの説明は主に法人税の課税範囲です。
消費税、法人住民税、源泉所得税などまで一律に免除される意味ではありません。税目ごとに納税義務や届出、自治体の減免制度等を確認します。
個人が公益社団・財団法人や社会福祉法人に行う対象寄附は、所得税の寄附金控除の対象になります。
ただし、税額控除を選ぶには、寄附先が追加要件を満たす証明を受けていることなどが必要です。
認定NPO法人・特例認定NPO法人への一定の寄附は、所得控除と税額控除を選択できます。
通常のNPO法人や一般法人は、その法人格だけでは所得税の寄附優遇の対象になりません。
なお、NPO法人では、条例による個人住民税の寄附金税額控除の対象となる場合があります。
会社などが寄附する場合も、対象となる公益法人・社会福祉法人・認定NPO法人等への寄附には、一般の寄附金と別枠の損金算入限度額が設けられています。
「寄附額が必ず全額経費になる」と考えず、寄附の使途、受領証等の書類、限度額を確認してください。
法人の選択は、税額だけでなく、次の順序で考えると整理しやすくなります。
会員の交流・研修などを中心に活動するなら一般社団法人、公益活動を主軸に寄附を集め、認定後の運営にも対応できるなら公益認定が選択肢となります。
市民の参加を基盤に幅広い社会貢献活動を行うならNPO法人、社会福祉事業を継続して担う目的で必要な資産・体制を用意するなら社会福祉法人が検討候補です。
出資者への利益分配を予定するなら、株式会社等も含めて考えます。
NPO法人が社会福祉法人を目指す場合、名称や定款、登記上の法人格を変えるだけでは移行できません。
社会福祉法人の新設認可と、事業・資産・契約等の移転を個別に検討する必要があります。NPO法の合併制度も、NPO法人同士の合併に関する制度です。
新法人への移転日だけを先に決めると、指定や契約が間に合わずサービス提供に影響するおそれがあります。
なりません。まず非営利型法人に該当するかを確認し、該当する場合も税法上の収益事業所得は課税対象となります。
非営利型に該当しない場合は全所得が課税対象です。
できます。
非営利は構成員への利益分配を目的としないという意味です。
本来の活動やその他の事業の要件を守り、給与・役員報酬等も法令や定款に沿って処理すれば通常の企業と同様に利益を出したり雇用は可能です。
必ずではありません。
税額控除の対象となる証明の有無、寄附の使途、必要書類などを寄附先に確認してください。
規模だけでは決まりません。
予定する事業の経営主体の要件、資産、職員・役員等の体制、継続費用を比較します。
相談の際は、定款(案)、事業計画、収入・支出の見込み、寄附や補助金の条件、現在の決算書などを整理しておくと、課税範囲や経理体制を具体的に検討できます。
つくば税理士事務所では、税務顧問・記帳代行・創業支援などの業務をご案内しています。
法人の税務・会計に関するご相談は、お問い合わせフォームからお寄せください。