個人事業主が知っておきたい簿記・経理の基本11選|会計ソフトを使う人にもわかる全体像
「個人事業を始めたら、簿記も勉強しないといけないの?」
開業前後の方からすると、簿記や経理には少し難しそうなイメージがあるかもしれません。
今は会計ソフトを使えば、銀行口座やクレジットカードの明細を取り込んだり、仕訳を自動で提案してもらったりできます。帳簿づけを効率化できる場面も、以前より増えています。
一方で、会計ソフトの画面には、
- 売掛金
- 勘定科目
- 仕訳
- 固定資産
- 減価償却
といった言葉が出てきます。
こうした言葉の意味を少し知っていると、「会計ソフトが何をしているのか」が分かりやすくなり、日々の経理も整理しやすくなります。
簿記は、資格試験のためだけの知識ではありません。
事業で起きた取引を一定のルールで記録し、その記録から事業の状態を確認するための仕組みでもあります。添付資料でも、簿記は取引を記録し、財産の状況や経営成績を把握するための基礎として整理されています。
この記事では、簿記3級の試験範囲を一通り勉強するのではなく、個人事業をするうえで知っておくと役立つ簿記・経理の基本を11個に絞って紹介します。
「まず何を知ればいいの?」という方は、全体地図を見るような気持ちで読んでみてください。
個人事業主に簿記の知識は必要?
簿記は「事業の取引を記録するための仕組み」
簿記というと、
「借方・貸方を覚えるもの」
「仕訳問題を解くもの」
というイメージを持つ方もいるかもしれません。
でも、実務でまず押さえておきたいのは、もう少しシンプルな考え方です。
簿記は、事業で起きた取引を一定のルールで記録する仕組みです。
たとえば、
- 商品やサービスを売った
- 仕事用の備品を買った
- 家賃を支払った
- 売上代金が銀行口座に振り込まれた
といった出来事を記録していきます。
こうした記録を積み重ねることで、
「今、現金や預金はいくらあるのか」
「どのくらい売上があったのか」
「どんな費用がかかっているのか」
「利益はどのくらい出ているのか」
といったことを確認できるようになります。
経理は、確定申告のためだけに行うものではありません。
自分の事業のお金や取引を把握するための材料をつくる作業でもあります。
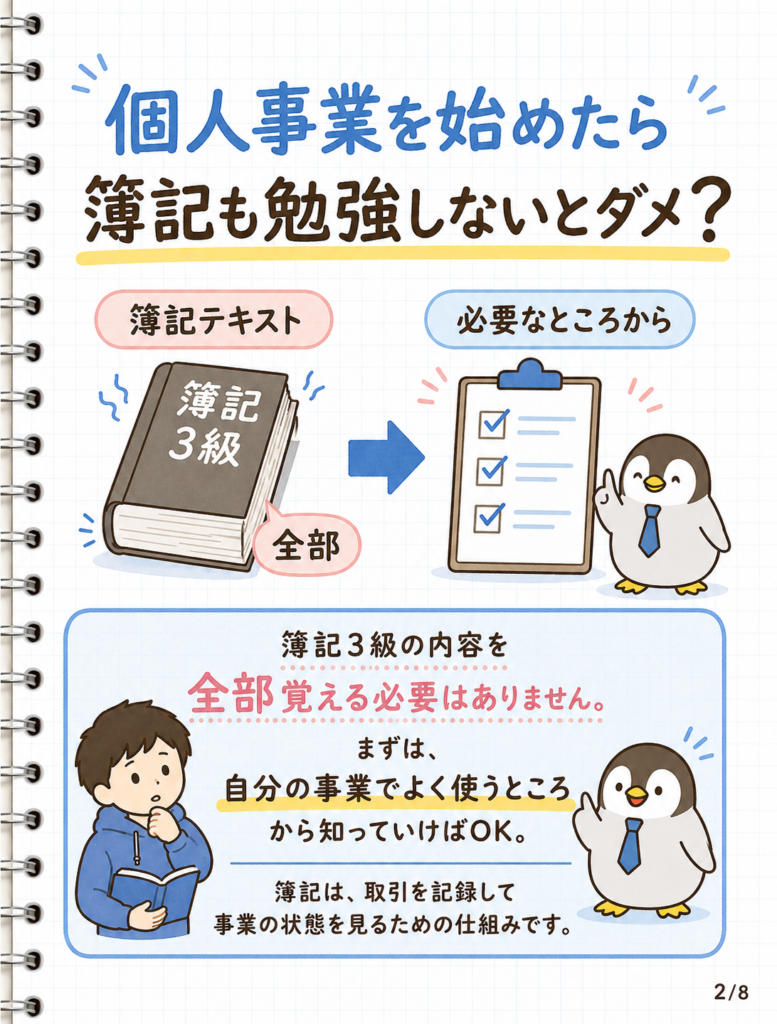
簿記3級を全部勉強する必要はありません
個人事業主が簿記を理解するために、必ず簿記3級の資格取得を目指さなければならないわけではありません。
簿記3級には、実務にもつながる基本的な考え方が多く含まれています。
ただ、目的が
「自分の事業の経理を理解したい」
ということであれば、試験範囲を最初から最後まで覚える必要はありません。
まずは、
- 売上はいつ記録するのか
- 経費はいつ記録するのか
- 売掛金とは何か
- 勘定科目とは何か
- 固定資産とは何か
- P/LやB/Sは何を見るものなのか
といった、自分の事業で使うところから理解していく方法でもよいでしょう。
まずは11の基本から全体像をつかもう
このシリーズでは、個人事業主に関係しやすい内容を次の11テーマに整理します。
まず知っておきたい簿記の土台
- そもそも簿記って何のため?
- 資産・負債・純資産・収益・費用とは?
- 借方・貸方と仕訳
日々の経理でよく使う知識
- 現金・預金の管理
- 売上と入金は同じじゃない
- 経費と支払いも同じじゃない
- 勘定科目ってどう選ぶ?
- 領収書・請求書はなぜ必要?
決算にもつながる知識
- 固定資産と減価償却
- 在庫と売上原価
最後に見る数字
- P/L・B/Sを見てみよう
ここから、それぞれが「何の話なのか」を簡単に見ていきましょう。
まず知っておきたい簿記の土台
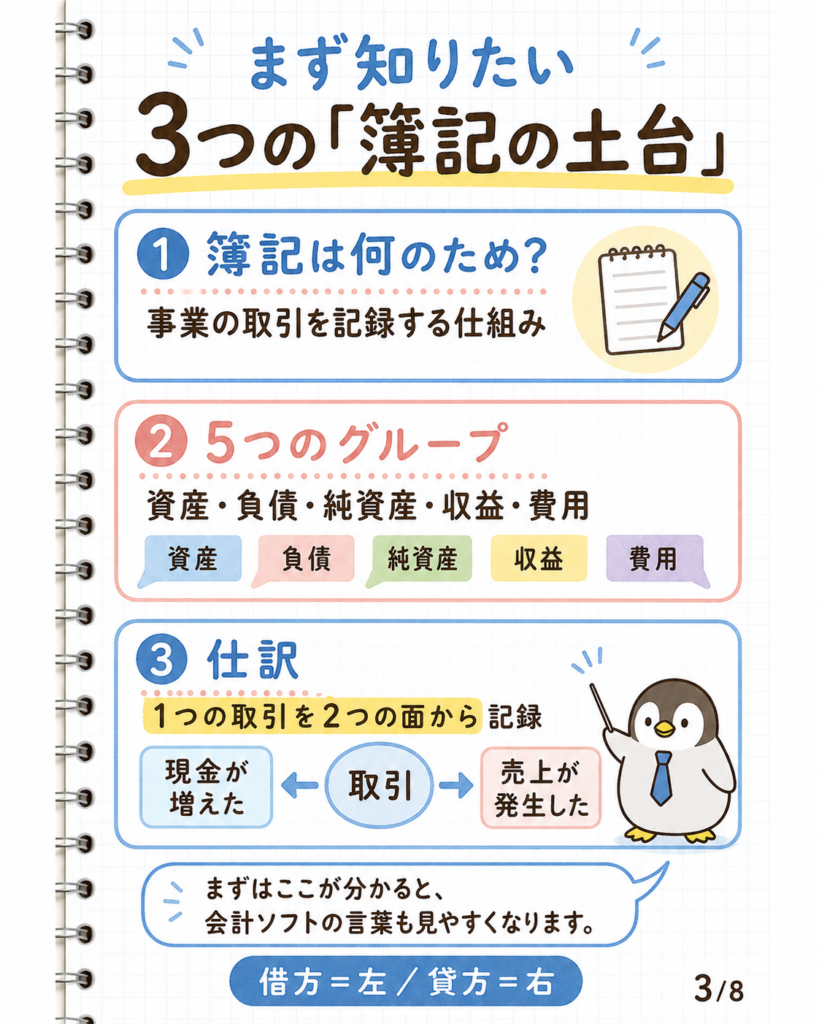
1.そもそも簿記って何のため?
簿記の役割は、事業で起きた取引を記録することです。
その記録をまとめることで、
- どのくらい売上や利益があったか
- どのくらい財産があるか
- 借入金などの負債がどのくらいあるか
といった事業の状態を確認できるようになります。
たとえば、銀行口座から5万円が出ていったとしても、それだけでは何に使ったのか分かりません。
「仕事用のパソコンを買った」
「家賃を払った」
「借入金を返済した」
では、それぞれ経理上の意味が異なります。
簿記では、お金が動いたことだけでなく、その取引が何だったのかも記録していくと考えると分かりやすいでしょう。
2.資産・負債・純資産・収益・費用とは?
簿記では、取引を大きく5つのグループに分けて考えます。添付資料でも、この5つを簿記の基本的な分類として整理しています。
資産
事業が持っている財産や、将来お金を受け取る権利などです。
たとえば、
- 現金
- 普通預金
- 売掛金
- 固定資産として計上する設備など
があります。
負債
将来支払う義務があるものです。
たとえば、
- 借入金
- 買掛金
- 未払金
などがあります。
純資産
資産から負債を差し引いた、正味の財産に関係するグループです。
これは、簿記の基本的な5分類としての考え方です。
なお、個人事業の実際の帳簿や青色申告決算書では、法人とは異なり「元入金」「事業主貸」「事業主借」など、個人事業特有の勘定科目も使います。
このあたりは少し特殊なので、まずは
「資産と負債の差に関係するグループがある」
というところまで押さえておけば十分です。
収益
商品やサービスの提供など、事業活動によって生じた成果を表すグループです。
代表的なものが「売上」です。
費用
売上を得るための事業活動でかかったコストを表すグループです。
たとえば、
- 家賃
- 通信費
- 広告宣伝費
- 消耗品費
などがあります。
最初からすべての勘定科目を覚える必要はありません。
まずは、
「取引を、この5つのグループに分けて考える」
という仕組みを知っておくと、仕訳も理解しやすくなります。
3.借方・貸方と仕訳
「借方」「貸方」という言葉が出てくると、簿記が急に難しく感じる方もいるかもしれません。
まずは、
- 借方=左側
- 貸方=右側
と考えてみてください。
簿記では、一つの取引を二つの側面から記録します。
この記録を仕訳といいます。
たとえば、仕事をして現金5万円を受け取ったとします。
この取引では、
- 現金が5万円増えた
- 売上が5万円発生した
という二つのことが同時に起きています。
仕訳では、次のように表します。
※以下の仕訳は、仕組みを理解するために消費税等の処理を省略した簡略例です。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 現金 | 50,000円 | 売上 | 50,000円 |
「現金が増えた」という面と、「売上が発生した」という面をセットで記録しているイメージです。
添付資料でも、取引を二つの面から捉え、勘定科目に置き換えて借方・貸方へ記録する流れが示されています。
この記事では、仕訳のルールをすべて暗記する必要はありません。
まずは、
「一つの取引を二つの面から記録するのが仕訳」
と押さえておきましょう。
日々の経理でよく使う知識
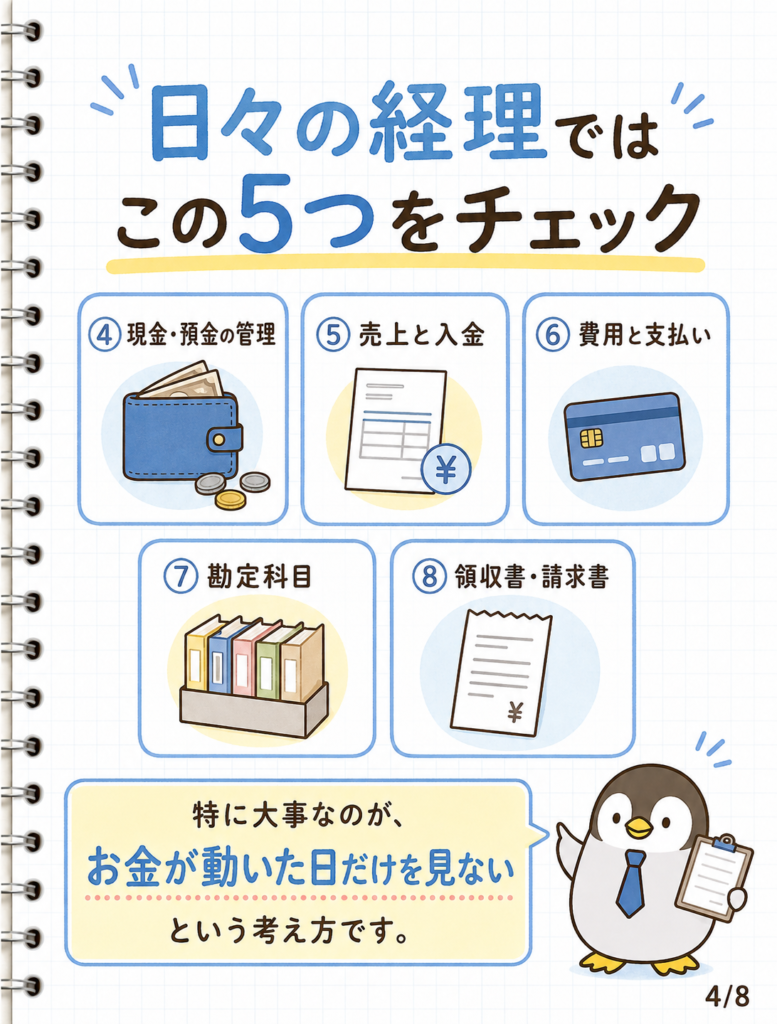
4.現金・預金の管理
日々の経理で基本となるのが、現金と預金の管理です。
会計ソフトに、
「普通預金 300,000円」
と表示されていても、実際の銀行口座の残高が280,000円だったら、入力漏れや二重登録などがないか確認する必要があります。
そのため、
帳簿上の残高と、実際の現金・預金の残高を確認する
ことが大切です。
添付資料でも、現金は帳簿と実際の残高を照合し、預金についても口座残高との確認を行うことが基本として整理されています。
個人事業では、事業用とプライベートのお金が混ざると、取引を整理する手間が増えやすくなります。
可能であれば、事業用の銀行口座やクレジットカードを分けておくと、日々の確認もしやすくなります。
なお、個人事業では、事業のお金を私生活に使った場合などに「事業主貸」「事業主借」といった個人事業特有の勘定科目を使うことがあります。
詳しい使い方は、個別の記事で整理します。
5.売上と入金は同じじゃない
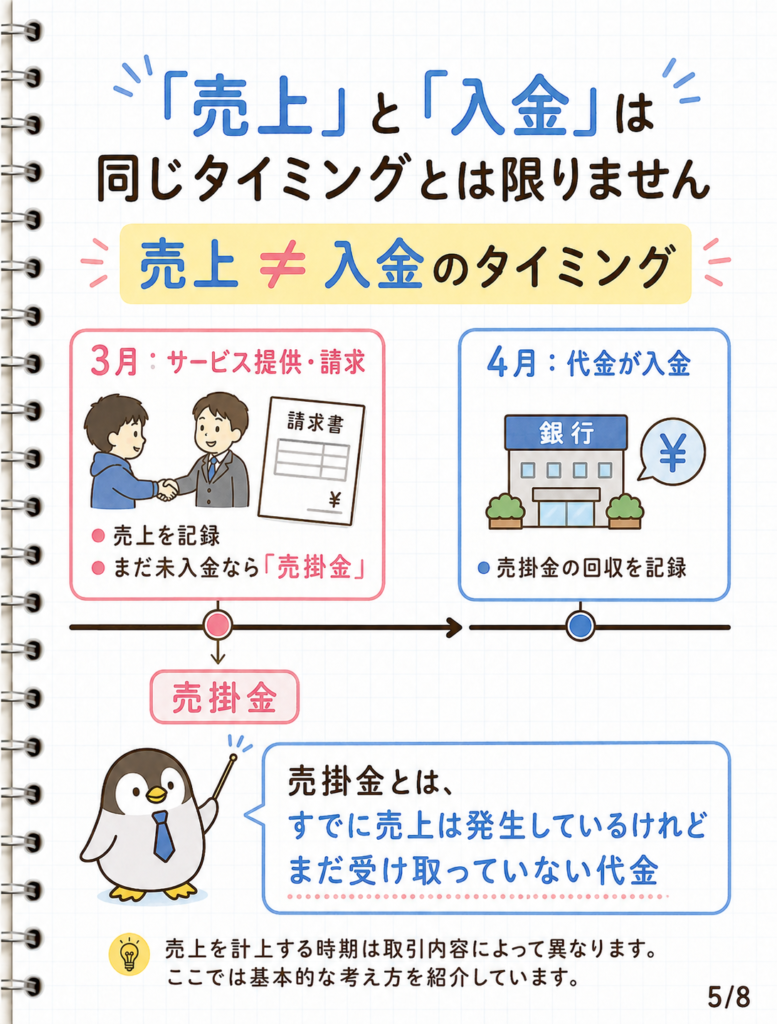
ここは、個人事業の経理で特に押さえておきたいポイントです。
原則として、売上が発生するタイミングと、お金が入ってくるタイミングは同じとは限りません。
たとえば、3月25日にサービスの提供が完了し、その日に5万円を請求したとします。
実際の振込は4月30日だったとしましょう。
この例では、3月に売上を計上し、入金までの間は売掛金として管理します。
売掛金は、
「すでに売上は発生しているものの、まだ受け取っていない代金」を表す資産
です。
イメージとしては、次のようになります。
3月25日
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 売掛金 | 50,000円 | 売上 | 50,000円 |
その後、4月30日に入金されたら、
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 普通預金 | 50,000円 | 売掛金 | 50,000円 |
と記録します。
4月の入金時に、もう一度売上を計上するわけではありません。
このように、
「売上を計上する段階」と「代金を受け取る段階」を分けて考える
ことがあります。添付資料の販売管理でも、売掛金の発生と回収を分けて管理する流れが紹介されています。
なお、実際に売上を計上する時期は、商品販売なのかサービス提供なのかなど、取引内容によって判断が異なります。
また、一定の要件を満たす場合には、現金の収支を基準とする取扱いが関係することもあります。
ここでは、売上と入金のタイミングがずれることがあるという基本的な考え方を押さえておきましょう。
6.経費と支払いも同じじゃない
売上と入金が別になるのと同じように、費用が発生するタイミングと、お金を支払うタイミングがずれることもあります。
たとえば、3月中に仕事用のサービスの提供が完了し、代金も確定しているものの、クレジットカードの引き落としは4月だったとします。
このような場合、原則として
「お金が引き落とされた日」だけを見て費用の時期を判断するわけではありません。
実際の計上時期は、取引内容や契約、代金を支払う義務が確定した時期などをもとに判断します。
仕入れについても考え方は似ています。
商品などを掛けで仕入れた場合には、仕入を計上する段階と、後日代金を支払う段階を分けて記録することがあります。添付資料でも、買掛金の発生と支払いを分けて管理する流れが整理されています。
なお、
- 買掛金
- 未払金
- 未払費用
などは、それぞれ使う場面が異なります。
ここでは詳しい使い分けには踏み込まず、
「費用が発生する時期」と「実際に支払う時期」は同じとは限らない
という点を押さえておきましょう。
7.勘定科目ってどう選ぶ?
会計ソフトを使っていると、
「これは消耗品費?」
「通信費?」
「雑費?」
と迷うことがあります。
勘定科目とは、取引内容を整理するためにつける名前です。
たとえば、
- インターネット料金 → 通信費
- 広告掲載料 → 広告宣伝費
- 文房具 → 消耗品費
などのように分類します。
大切なのは、細かな名称をすべて暗記することではありません。
同じような取引を継続して同じ考え方で整理していくと、あとから帳簿や数字を確認しやすくなります。
添付資料でも、勘定科目は取引を共通の名称で整理するために使うものとして説明されています。
実際の科目選びは、事業内容や取引の実態によって判断が変わる場合もあります。
細かな使い分けについては、個別の記事で扱います。
8.領収書・請求書はなぜ必要?
領収書や請求書は、単に「経費にするための紙」というわけではありません。
経理では、
- いつ
- 誰と
- 何を
- いくらで
取引したのかを確認する必要があります。
その根拠となる資料の一つが、領収書や請求書です。
たとえば、銀行口座に「55,000円」の入金があっただけでは、
- 何の代金なのか
- どの取引先からの入金なのか
- どの売上に対応しているのか
までは分かりません。
請求書などと照らし合わせることで、取引の内容を確認しやすくなります。
請求書は代金の支払いを求めるための書類、領収書は代金を受け取ったことを示す書類として使われます。添付資料でも、それぞれの役割が整理されています。
なお、請求書や領収書の具体的な記載事項や保存方法には、税務上のルールが関係することがあります。
インボイス制度や電子帳簿保存に関する要件などは制度改正の影響を受けるため、実際に確認するときはその時点の最新の公的情報を見る必要があります。
この親記事では、まず
「領収書や請求書は、取引内容を確認するための大切な資料」
という役割を押さえておきましょう。
決算にもつながる2つの知識
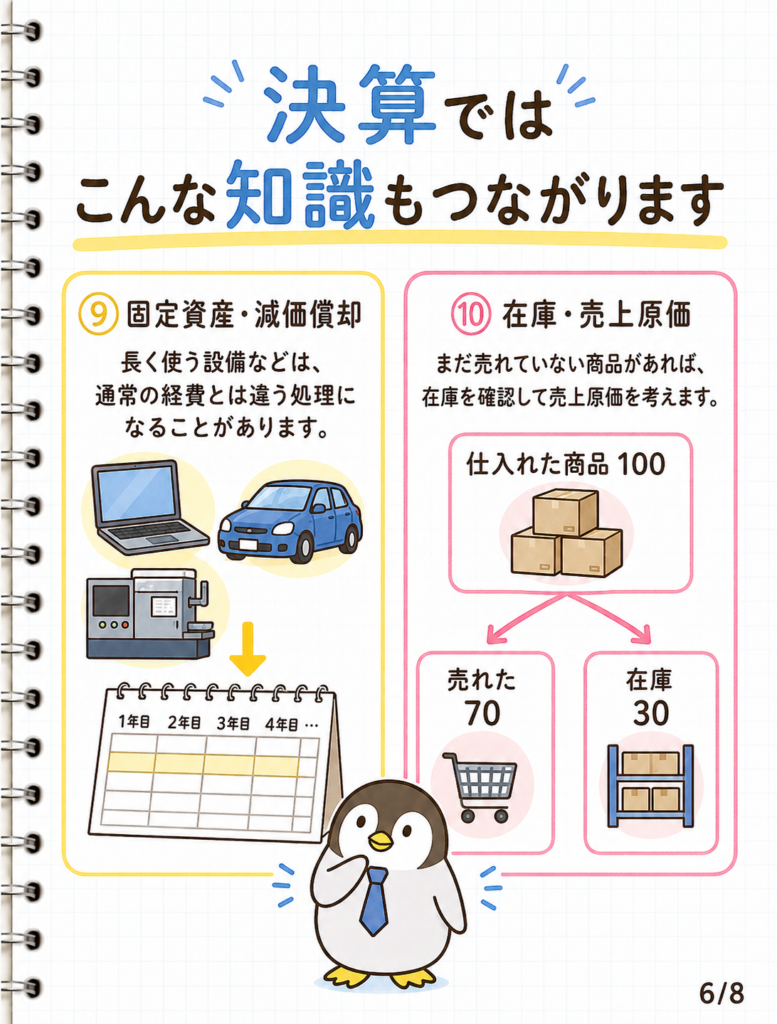
9.固定資産と減価償却
仕事で使うものを買ったら、すべて購入したときに通常の経費として処理するとは限りません。
たとえば、
- パソコン
- 車
- 機械
- 店舗設備
など、長期間事業で使うものは固定資産として扱うことがあります。
そのうち、時間の経過や使用によって価値が減っていく減価償却資産について、取得にかかった金額を一定の期間に分けて費用化していく手続が減価償却です。
たとえば、長期間使う設備を購入した場合、
「購入した年に全額を通常の経費として処理する」
のではなく、使用する期間に応じて費用化する場合があります。
添付資料でも、固定資産について取得日や取得価額などを管理し、減価償却につなげる流れが紹介されています。
ただし、すべての固定資産を減価償却するわけではありません。
また、固定資産として扱うかどうかや、税務上利用できる処理・特例などは、資産の種類、取得価額、取得時期などによって異なる場合があります。
この親記事では、
「長く使うものには、通常の経費とは違う考え方が関係することがある」
というところまで押さえておけば十分です。
具体的な基準や処理方法は、個別の記事で最新の公的情報を確認しながら整理します。
10.在庫と売上原価
商品を販売している事業では、在庫も大切な経理項目です。
たとえば、1年間で100万円分の商品を仕入れたとします。
でも、年末にまだ売れていない商品が残っていたら、100万円すべてをその年に売れた商品の原価と考えることはできません。
そこで、基本的には、
期首の在庫
+ その期間の仕入
- 期末の在庫
= 売上原価
という考え方を使います。
添付資料でも、
売上高-売上原価=売上総利益
という関係とあわせて、期首商品棚卸高・当期商品仕入高・期末商品棚卸高から売上原価を求める流れが説明されています。
そのため、在庫がある事業では、決算時に
「まだ売れていない商品がどれくらい残っているか」
を確認する棚卸が関係してきます。
在庫の評価方法など、細かなルールについては個別の記事で扱います。
日々の経理は最後にP/L・B/Sにつながる
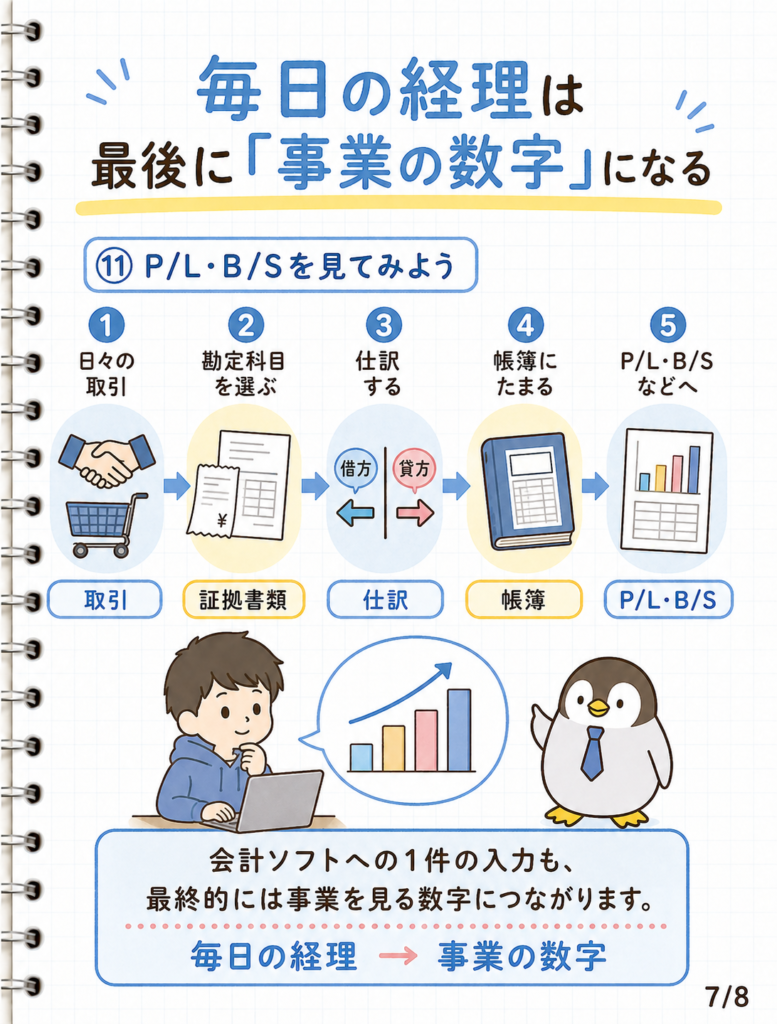
11.P/L・B/Sを見てみよう
ここまで、
- 現金
- 預金
- 売掛金
- 売上
- 費用
- 固定資産
- 在庫
など、さまざまな言葉が出てきました。
こうした日々の取引の記録は、最終的に事業の数字をまとめた資料につながっていきます。
代表的なものが、
P/L(損益計算書)
と
B/S(貸借対照表)
です。
P/Lでは、一定期間の
- 収益
- 費用
- 利益
を確認します。
「一定期間にどのくらい売上などの収益があり、どのくらい費用がかかり、最終的にどのくらい利益が出たのか」
を見る表です。
一方、B/Sは、ある時点の財産の状態を見る表です。
簿記の基本的な考え方では、
- 資産
- 負債
- 資本に関する項目
などから、事業の財産状況を確認します。
簿記の基本的な5分類では、資産・負債・純資産がB/Sに、収益・費用がP/Lにつながる関係として整理されています。
なお、個人事業の実際の帳簿や申告書類では、法人とは表示や使用する勘定科目が異なる部分があります。
また、確定申告で実際に作成・提出する書類も、申告方法などによって異なります。
ここでは、
「毎日の仕訳が、最終的に事業の利益や財産の状態を見る数字につながる」
という全体像をつかんでおきましょう。
取引から決算書まで、経理は一本につながっている
日々の経理は、それぞれ別々の作業に見えるかもしれません。
でも、大きな流れで見るとつながっています。
たとえば、掛けでサービスを提供する場合、
サービスを提供する
↓
請求書を発行する
↓
売上・売掛金を記録する
↓
入金されたら売掛金の回収を記録する
↓
帳簿に数字が蓄積される
↓
決算で必要な整理・集計を行う
↓
P/LやB/Sなどの数字につながる
という流れです。
経費についても同じです。
領収書を確認したり、会計ソフトへ入力したりする一つひとつの作業が、最終的には事業の数字をつくっています。
こう考えると、
「領収書を整理する」
「仕訳を一件登録する」
という日々の作業も、何のために行っているのか見えやすくなるのではないでしょうか。
会計ソフトを使っていても簿記の基本を知る意味
自動化できても「取引の意味」を考える場面は残る
最近の会計ソフトでは、経理作業を自動化・効率化できる機能が増えています。
銀行口座を連携すれば、入出金明細を取り込むことができます。
クレジットカードの明細から、勘定科目の候補を提案してくれる機能もあります。
一方で、会計ソフトが取引を自動で取り込んだ場合でも、その取引が実際に何を意味するのかを確認する場面は残ります。
たとえば、銀行口座に5万円が振り込まれたとしても、
- 今回発生した売上の入金なのか
- 以前計上した売掛金の回収なのか
- 自分が事業用口座へお金を移したものなのか
によって、考え方は変わります。
お金の動きだけを見ても、取引の意味まで分かるとは限りません。
簿記の基本を少し知っていると、
「なぜこの勘定科目なのか」
「なぜこの仕訳になるのか」
を確認しやすくなります。
確定申告だけでなく、自分の事業の数字を見るために使える
経理というと、
「確定申告のためにやるもの」
というイメージもあるかもしれません。
もちろん、申告に必要な帳簿や資料を整えることは大切です。
ただ、経理の数字はそれだけではなく、
- 売上はどう変化しているか
- 利益はどのくらい出ているか
- どんな費用が増えているか
- 現金や預金はどのくらいあるか
- 売掛金はどのくらい残っているか
といったことを見る材料にもなります。
個人事業でも、
「申告書をつくるための数字」だけで終わらせず、自分の事業を見るための数字として活用する
という視点を持つと、経理の意味も少し分かりやすくなります。
まとめ|簿記は必要なところから少しずつ
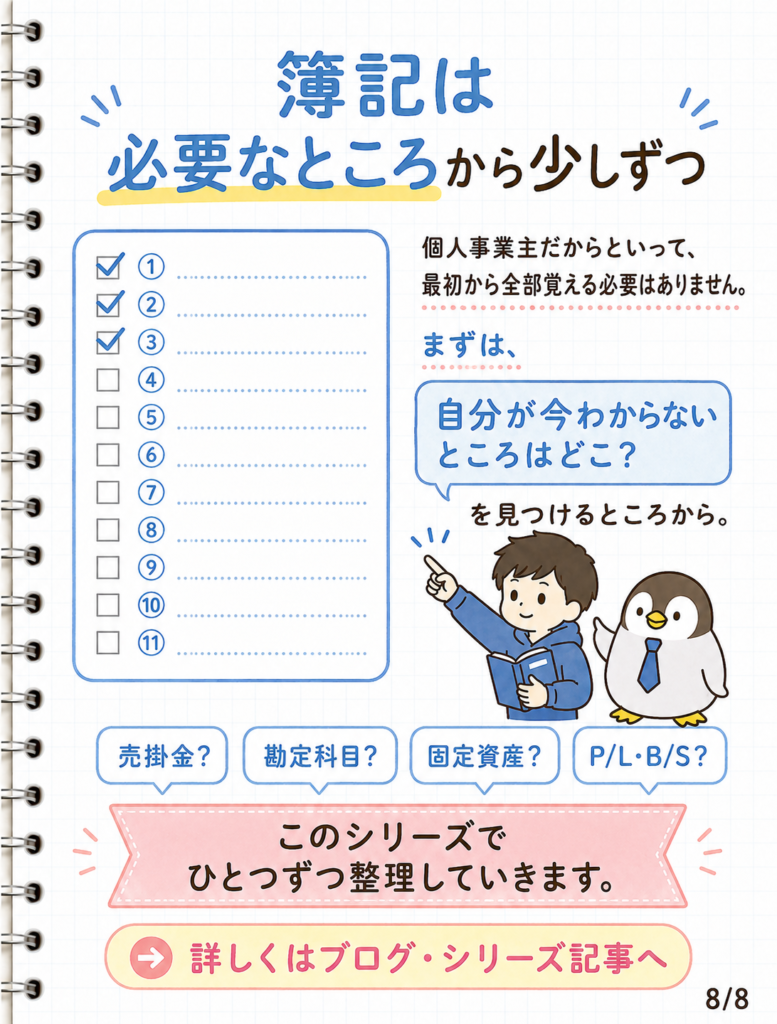
個人事業を始めたからといって、簿記の知識を最初からすべて覚える必要はありません。
まずは、
- 簿記は取引を記録する仕組み
- 取引は資産・負債・純資産・収益・費用というグループに分けて考える
- 一つの取引を借方・貸方の二つの面から記録するのが仕訳
- 売上と入金のタイミングは同じとは限らない
- 費用と支払いのタイミングも同じとは限らない
- 領収書や請求書は取引を確認するための資料になる
- 長く使うものには固定資産や減価償却の考え方が関係することがある
- 在庫がある事業では売上原価を考える必要がある
- 日々の経理は最終的にP/LやB/Sなどの事業の数字につながる
という全体像をつかんでみてください。
すべてを一度に理解するより、
「売掛金がよく分からないから、そこを詳しく見てみよう」
「仕事用の設備を買ったので、固定資産について確認してみよう」
というように、自分に関係するテーマから少しずつ理解を深めていく方法もあります。
簿記は、確定申告のためだけではなく、自分の事業のお金や取引を知るための道具でもあります。
会計ソフトを使っている方も、まずは基本的な仕組みから少しずつ整理してみてください。
経理や会計ソフトで迷ったときは
実際の経理では、
「自分の場合はどの勘定科目にすればよい?」
「この売上はいつ計上すればよい?」
「会計ソフトを設定してみたけれど、この方法でよいのか分からない」
など、事業内容によって迷うところも変わります。
つくば税理士事務所では、創業予定の方や個人事業主の方から、日々の経理や会計、クラウド会計の使い方についてもご相談いただけます。
最初から簿記や経理をすべて理解している必要はありません。
必要な方は、現在の経理方法や事業内容を確認しながら、必要なところから整理していきましょう。